Đăng ký thuế lần đầu có phải là khai thuế không?
Không. Đăng ký thuế và khai thuế là hai thủ tục có mục đích khác nhau:
| Nội dung | Đăng ký thuế lần đầu | Khai thuế |
|---|---|---|
| Mục đích | Xác lập thông tin người nộp thuế và mã định danh thuế | Xác định doanh thu, căn cứ tính thuế và nghĩa vụ phát sinh |
| Thời điểm | Khi hộ kinh doanh bắt đầu hoạt động hoặc thuộc trường hợp phải đăng ký trực tiếp | Theo kỳ khai thuế, từng lần phát sinh hoặc yêu cầu của cơ quan thuế |
| Kết quả cần kiểm tra | Mã số thuế hoặc mã định danh thuế, trạng thái hoạt động, cơ quan quản lý | Tờ khai được tiếp nhận, số thuế phải nộp hoặc thông báo liên quan |
| Hồ sơ | Tờ khai đăng ký thuế và giấy tờ xác minh thông tin nếu cần | Tờ khai thuế, phụ lục và tài liệu theo hoạt động thực tế |
Vì vậy, nhận được mã số thuế hộ kinh doanh không đồng nghĩa hộ đã hoàn thành mọi nghĩa vụ khai và nộp thuế. Ngược lại, chủ hộ cũng không nên nộp ngay một bộ hồ sơ khai thuế hộ kinh doanh khi chưa xác định phương pháp quản lý, kỳ khai và yêu cầu của cơ quan thuế quản lý trực tiếp.
Hiện nay, thông tin đăng ký hộ kinh doanh và đăng ký thuế có thể được trao đổi qua cơ chế liên thông. Trong trường hợp dữ liệu đã được chuyển đầy đủ, hộ kinh doanh có thể không phải nộp thêm một bộ hồ sơ đăng ký thuế trực tiếp. Tuy nhiên, chủ hộ vẫn cần kiểm tra kết quả thay vì mặc định rằng có giấy chứng nhận đăng ký hộ kinh doanh là mọi thủ tục thuế đã hoàn tất.
Quy trình hộ kinh doanh đăng ký thuế lần đầu
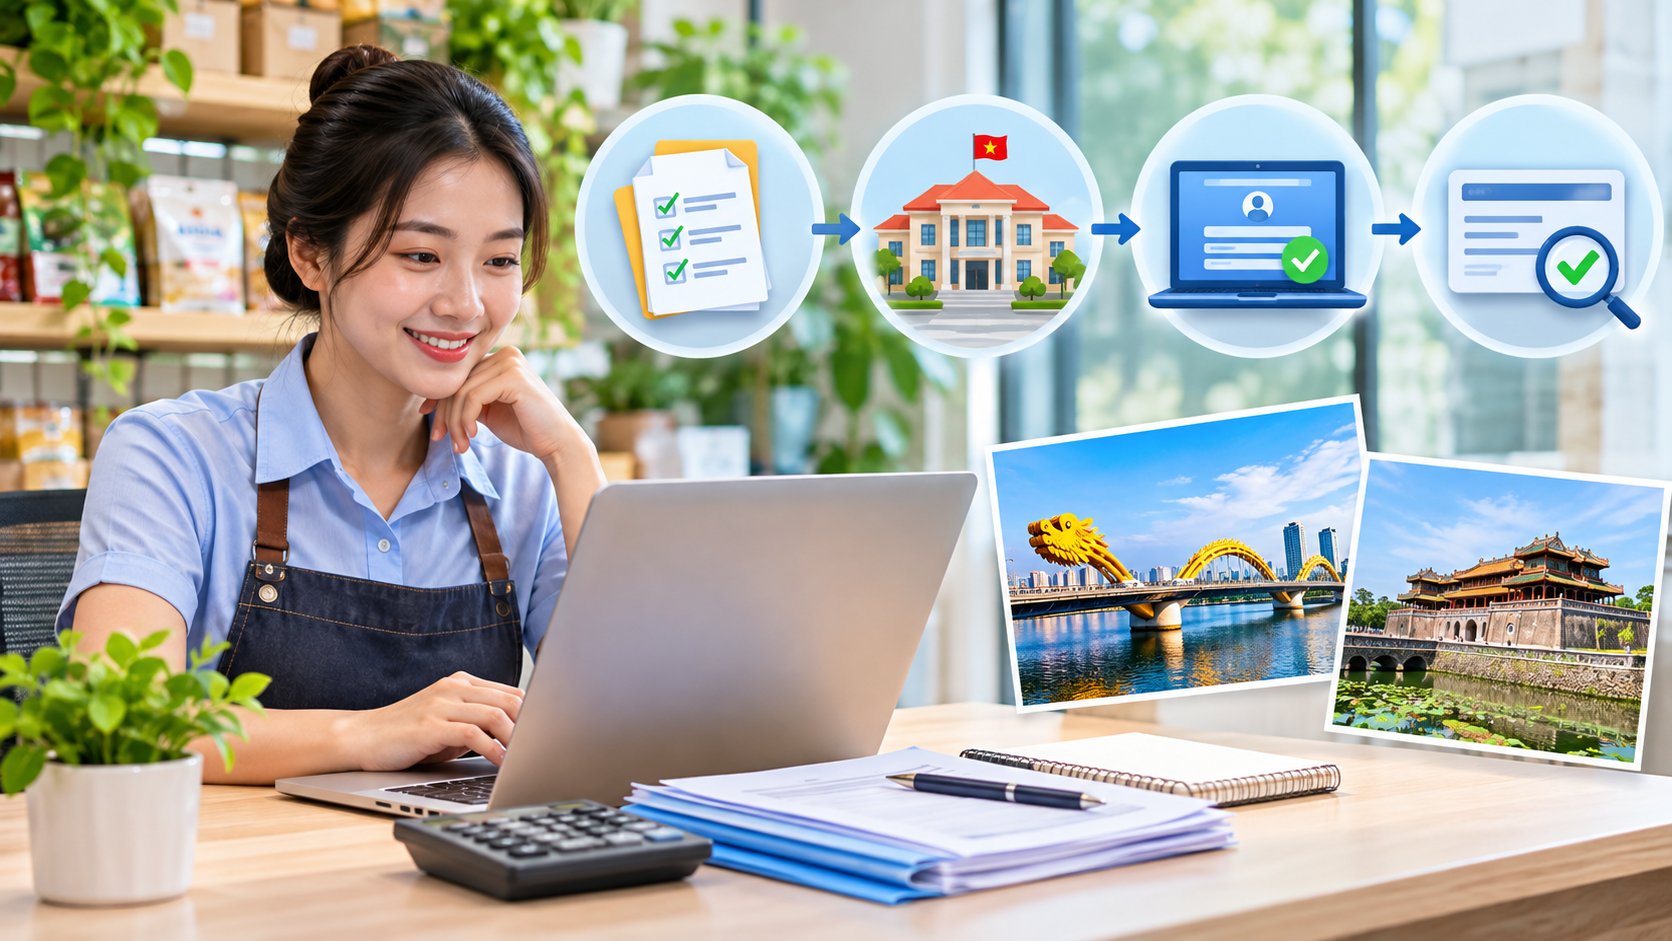
Bước 1: Kiểm tra thông tin trên giấy chứng nhận
Ngay sau khi nhận giấy chứng nhận đăng ký hộ kinh doanh, cần đối chiếu:
- Tên hộ kinh doanh và tên chủ hộ.
- Số định danh cá nhân hoặc thông tin giấy tờ pháp lý của chủ hộ.
- Địa chỉ trụ sở và địa điểm kinh doanh.
- Ngành, nghề đăng ký.
- Ngày cấp giấy chứng nhận.
- Thông tin mã số hộ kinh doanh, mã số thuế hoặc mã định danh thuế nếu được thể hiện.
Sai họ tên, số định danh hoặc địa chỉ có thể khiến dữ liệu không đồng bộ giữa cơ quan đăng ký kinh doanh và cơ quan thuế. Nếu phát hiện sai, nên đề nghị điều chỉnh tại cơ quan có thẩm quyền trước khi tiếp tục khai thuế hoặc đăng ký tài khoản điện tử.
Bước 2: Xác định có phải đăng ký thuế trực tiếp hay không
Hộ kinh doanh nên kiểm tra một trong ba tình huống sau:
- Đã có thông tin thuế qua quy trình liên thông: tiếp tục kiểm tra trạng thái hoạt động và cơ quan thuế quản lý.
- Có giấy chứng nhận nhưng chưa tra cứu được thông tin thuế: liên hệ cơ quan tiếp nhận hồ sơ đăng ký hộ kinh doanh hoặc cơ quan thuế phụ trách địa bàn để kiểm tra dữ liệu đã được chuyển hay chưa.
- Thuộc trường hợp phải đăng ký trực tiếp với cơ quan thuế: chuẩn bị hồ sơ theo biểu mẫu đang có hiệu lực và nộp đúng thời hạn.
Không nên tự đăng ký thêm một mã số thuế mới khi chủ hộ đã có mã định danh thuế hoặc thông tin thuế trước đó. Việc đăng ký trùng có thể làm phát sinh sai lệch hồ sơ và gây khó khăn khi nộp thuế điện tử.
Bước 3: Kiểm tra mã số thuế hộ kinh doanh
Mã số dùng trong quản lý thuế phải được xác định theo dữ liệu do cơ quan thuế ghi nhận. Tùy thời điểm và quy định đang áp dụng, thông tin quản lý thuế của hộ có thể gắn với số định danh cá nhân của chủ hộ thay vì một dãy số riêng như cách hiểu trước đây.
Chủ hộ cần kiểm tra tối thiểu bốn nội dung:
- Mã số hoặc mã định danh đang được sử dụng để thực hiện nghĩa vụ thuế.
- Trạng thái người nộp thuế có đang hoạt động hay không.
- Tên và số định danh của chủ hộ có chính xác không.
- Cơ quan thuế nào đang quản lý trực tiếp.
Nếu dữ liệu tra cứu khác với giấy chứng nhận, không nên tự sửa trên tờ khai định kỳ. Hãy đề nghị cơ quan quản lý hướng dẫn thủ tục cập nhật thông tin đăng ký thuế.
Bước 4: Nộp hồ sơ nếu thuộc diện đăng ký trực tiếp
Hồ sơ có thể được nộp trực tiếp, qua dịch vụ bưu chính hoặc bằng phương thức điện tử nếu hệ thống và loại thủ tục cho phép. Kênh nộp cụ thể cần được xác nhận tại thời điểm thực hiện vì cơ cấu cơ quan tiếp nhận và phạm vi xử lý hồ sơ có thể thay đổi.
Khi nộp, nên giữ lại phiếu tiếp nhận, mã hồ sơ điện tử hoặc chứng từ gửi bưu chính. Đây là căn cứ để theo dõi tình trạng xử lý và chứng minh thời điểm đã thực hiện thủ tục.
Bước 5: Đăng ký tài khoản giao dịch thuế điện tử
Sau khi thông tin thuế đã hoạt động, chủ hộ có thể đăng ký tài khoản giao dịch điện tử trên hệ thống thuế điện tử hoặc ứng dụng do cơ quan thuế cung cấp. Thông tin thường cần chuẩn bị gồm:
- Số định danh hoặc mã số thuế đang được sử dụng.
- Số điện thoại thuộc quyền sử dụng của chủ hộ.
- Địa chỉ email thường xuyên kiểm tra.
- Thông tin xác thực danh tính theo yêu cầu của hệ thống.
- Tài khoản ngân hàng nếu chủ hộ muốn nộp thuế điện tử và ngân hàng có hỗ trợ liên kết.
Sau khi đăng ký, cần đăng nhập thử, kiểm tra thông tin người nộp thuế và bật phương thức nhận thông báo phù hợp. Không nên giao toàn bộ mật khẩu, mã xác thực hoặc quyền kiểm soát tài khoản cho người không có trách nhiệm.
Bước 6: Xác định nghĩa vụ khai thuế ban đầu
Cơ quan thuế sẽ quản lý căn cứ vào ngành nghề, quy mô, doanh thu, phương thức kinh doanh và chính sách đang có hiệu lực. Chủ hộ cần làm rõ:
- Thời điểm bắt đầu hoạt động thực tế.
- Phương pháp và kỳ khai thuế được áp dụng.
- Loại thuế, khoản phải nộp hoặc trường hợp được miễn theo quy định.
- Nghĩa vụ sử dụng hóa đơn điện tử.
- Chế độ sổ sách và chứng từ cần duy trì.
- Cách khai doanh thu từ cửa hàng, chuyển khoản, nền tảng số hoặc sàn thương mại điện tử.
Nếu chưa có người phụ trách, hộ có thể cân nhắc dịch vụ khai thuế hộ kinh doanh để rà soát hồ sơ, lịch khai và thông báo thuế; tuy nhiên, chủ hộ vẫn phải cung cấp doanh thu và chứng từ trung thực.
Hồ sơ đăng ký thuế hộ kinh doanh gồm những gì?
Hồ sơ đăng ký thuế hộ kinh doanh trong trường hợp phải đăng ký trực tiếp thường xoay quanh các tài liệu sau:
- Tờ khai đăng ký thuế theo mẫu đang có hiệu lực.
- Bản sao giấy chứng nhận đăng ký hộ kinh doanh hoặc giấy tờ có giá trị tương đương nếu cơ quan tiếp nhận chưa khai thác được dữ liệu điện tử.
- Giấy tờ pháp lý của chủ hộ khi cần đối chiếu hoặc khi dữ liệu định danh chưa đồng bộ.
- Văn bản ủy quyền và giấy tờ của người được ủy quyền nếu chủ hộ không trực tiếp thực hiện.
- Tài liệu giải trình địa điểm, ngành nghề hoặc thông tin khác khi có chênh lệch giữa các hệ thống.
Danh mục trên không đồng nghĩa cơ quan tiếp nhận luôn yêu cầu bản giấy của toàn bộ tài liệu. Nếu dữ liệu đã có trong cơ sở dữ liệu nhà nước và được kết nối, chủ hộ nên hỏi rõ việc có cần nộp lại hay không.
Trước khi nộp, hãy rà soát các điểm dễ sai:
- Họ tên chủ hộ phải thống nhất với dữ liệu định danh.
- Địa chỉ phải ghi đủ đơn vị hành chính đang được sử dụng tại thời điểm nộp.
- Ngày bắt đầu hoạt động phải phản ánh đúng thực tế.
- Số điện thoại, email phải đang hoạt động.
- Không dùng đồng thời nhiều mã số thuế cho cùng một cá nhân nếu không có hướng dẫn của cơ quan thuế.
Thời hạn đăng ký thuế hộ kinh doanh
Theo nguyên tắc của pháp luật về quản lý thuế, trường hợp phải đăng ký thuế trực tiếp thì thời hạn thường được tính trong vòng 10 ngày làm việc kể từ ngày phát sinh căn cứ đăng ký, chẳng hạn ngày được cấp giấy chứng nhận hoặc ngày bắt đầu hoạt động đối với trường hợp không phải đăng ký kinh doanh. Mốc áp dụng cụ thể phụ thuộc vào tình huống của người nộp thuế.
Nếu hồ sơ đăng ký hộ kinh doanh đã đồng thời được xử lý theo cơ chế liên thông về thuế, chủ hộ không nên hiểu thời hạn trên là yêu cầu phải nộp thêm một bộ hồ sơ giống hệt. Việc cần làm là kiểm tra kết quả liên thông và xử lý ngay nếu chưa có thông tin quản lý thuế.
Ví dụ, một hộ nhận giấy chứng nhận nhưng sau đó không tra cứu được trạng thái thuế không nên chờ đến kỳ khai đầu tiên mới xử lý. Chủ hộ cần liên hệ cơ quan tiếp nhận để xác định hồ sơ đang chờ đồng bộ, bị sai thông tin hay thuộc diện đăng ký trực tiếp.
Cần phân biệt ba mốc:
- Ngày cấp giấy chứng nhận: có thể là căn cứ xác định thời hạn đăng ký thuế trực tiếp.
- Ngày bắt đầu hoạt động: liên quan đến việc xác định nghĩa vụ thực tế.
- Hạn nộp tờ khai hoặc tiền thuế: được xác định theo phương pháp quản lý và kỳ khai, không mặc nhiên trùng với hạn đăng ký thuế.
Cách kiểm tra cơ quan tiếp nhận tại Đà Nẵng và Huế
Không nên giả định một hồ sơ tại Đà Nẵng sẽ được tiếp nhận giống hệt hồ sơ tại thành phố Huế. Cơ quan xử lý có thể phụ thuộc vào địa chỉ kinh doanh, đơn vị hành chính, cơ chế một cửa và phân công quản lý thuế tại thời điểm nộp.
Chủ hộ có thể kiểm tra theo trình tự sau:
- Đọc cơ quan cấp và thông tin hướng dẫn trên giấy chứng nhận đăng ký hộ kinh doanh hoặc phiếu trả kết quả.
- Tra cứu trạng thái đăng ký và cơ quan thuế quản lý bằng mã số hoặc số định danh đang được sử dụng.
- Kiểm tra thông báo điện tử, tin nhắn hoặc văn bản do cơ quan thuế gửi.
- Liên hệ bộ phận một cửa nơi đã nộp hồ sơ để hỏi dữ liệu đăng ký thuế đã được chuyển hay chưa.
- Xác nhận với cơ quan thuế phụ trách đúng địa chỉ kinh doanh trước khi gửi hồ sơ giấy.
Khi hỏi, nên cung cấp tên hộ, tên chủ hộ, số định danh, địa chỉ, ngày cấp giấy chứng nhận và mã hồ sơ. Không chỉ hỏi chung “nộp thuế ở đâu” vì nhân viên tiếp nhận cần đủ dữ liệu để xác định đúng địa bàn quản lý.
Nếu hộ có nhiều cửa hàng, kho hoặc điểm bán ở các địa bàn khác nhau, cần xác định nghĩa vụ của trụ sở chính và từng địa điểm. Hướng dẫn về hộ kinh doanh có nhiều địa điểm kê khai thuế sẽ hữu ích trước khi chủ hộ chọn nơi nộp hồ sơ.
Trường hợp chuyển từ Đà Nẵng sang Huế hoặc ngược lại, không nên chỉ sửa địa chỉ trên hóa đơn. Chủ hộ cần kiểm tra thủ tục thay đổi đăng ký kinh doanh, cập nhật đăng ký thuế, tình trạng nghĩa vụ tại nơi cũ và việc chuyển cơ quan quản lý. Quy trình khai thuế khi chuyển địa chỉ trụ sở giúp hạn chế tình trạng hồ sơ đã đổi địa chỉ nhưng tài khoản thuế vẫn thuộc đơn vị cũ.
Nghĩa vụ cần thực hiện sau khi đăng ký thuế
Hoàn tất đăng ký thuế chưa phải là bước cuối. Hộ kinh doanh nên lập danh sách công việc ban đầu gồm:
Kiểm tra nghĩa vụ khai và nộp thuế
Xác định loại tờ khai, kỳ khai, doanh thu tính thuế và thời hạn nộp tiền theo thông báo hoặc quy định áp dụng. Không tự sử dụng một phương pháp tính cũ chỉ vì hộ khác cùng ngành đang áp dụng phương pháp đó.
Thiết lập sổ theo dõi doanh thu và chi phí
Tối thiểu cần theo dõi doanh thu theo ngày, phương thức thanh toán, hóa đơn đã lập, khoản hoàn trả và doanh thu từ từng kênh bán. Dữ liệu ngân hàng, máy bán hàng và sàn thương mại điện tử nên được đối chiếu định kỳ.
Kiểm tra hóa đơn điện tử
Hộ cần xác định mình có thuộc diện sử dụng hóa đơn điện tử hay hóa đơn điện tử khởi tạo từ máy tính tiền không. Chỉ đăng ký giải pháp hóa đơn sau khi đã thống nhất tên, địa chỉ và thông tin thuế để tránh phải điều chỉnh hàng loạt.
Kiểm tra các khoản phải nộp đầu kỳ
Chính sách về thuế, lệ phí và miễn giảm có thể thay đổi theo từng thời kỳ. Chủ hộ cần kiểm tra quy định có hiệu lực trong năm bắt đầu hoạt động, thay vì tự nộp theo bài hướng dẫn cũ hoặc theo kinh nghiệm của hộ khác.
Lưu chứng từ và thông báo thuế
Nên lưu riêng giấy chứng nhận, hồ sơ đăng ký thuế, thông báo tài khoản điện tử, tờ khai, chứng từ nộp tiền, hóa đơn đầu vào và báo cáo doanh thu. Hồ sơ điện tử cần được sao lưu ở nơi chủ hộ có quyền truy cập.
Với hộ không có nhân sự chuyên trách, dịch vụ kế toán Đà Nẵng hoặc dịch vụ kế toán Huế có thể hỗ trợ xây dựng lịch khai báo thuế, kiểm tra chứng từ và chuẩn bị quyết toán thuế khi phát sinh. Trước khi sử dụng dịch vụ kế toán, nên thống nhất rõ phạm vi công việc, trách nhiệm cung cấp dữ liệu và quyền truy cập tài khoản thuế.
Những lỗi thường gặp khi đăng ký thuế lần đầu
- Nhầm đăng ký thuế với khai thuế: có mã số thuế nhưng không theo dõi kỳ khai và thông báo của cơ quan quản lý.
- Đăng ký trùng mã số: chủ hộ đã có thông tin thuế cá nhân nhưng tiếp tục yêu cầu cấp thêm mã mới.
- Sai dữ liệu định danh: họ tên, số định danh hoặc ngày sinh không thống nhất giữa giấy chứng nhận và hệ thống thuế.
- Nộp nhầm cơ quan: gửi hồ sơ theo nơi cư trú của chủ hộ trong khi địa chỉ kinh doanh thuộc đơn vị quản lý khác.
- Bỏ qua ngày bắt đầu hoạt động: đăng ký một ngày nhưng kinh doanh thực tế từ thời điểm khác mà không giải trình.
- Không kích hoạt tài khoản điện tử: dẫn đến chậm đọc thông báo, không theo dõi được hồ sơ hoặc khoản phải nộp.
- Giao tài khoản cho người khác không kiểm soát: chủ hộ không giữ mật khẩu, email khôi phục hoặc lịch sử nộp hồ sơ.
- Không cập nhật thay đổi: đổi địa chỉ, ngành nghề, chủ hộ hoặc ngừng hoạt động nhưng dữ liệu thuế vẫn giữ nguyên.
Một quy trình an toàn là đối chiếu ba nguồn: giấy chứng nhận đăng ký hộ kinh doanh, thông tin tra cứu thuế và tài khoản giao dịch điện tử. Cả ba cần thống nhất về chủ thể, địa chỉ và trạng thái hoạt động.
Câu hỏi thường gặp
Có giấy chứng nhận đăng ký hộ kinh doanh thì đã có mã số thuế chưa?
Có thể thông tin thuế đã được tạo hoặc đồng bộ qua cơ chế liên thông, nhưng chủ hộ vẫn phải kiểm tra kết quả. Không nên mặc định đã hoàn tất nếu chưa xác định được mã định danh thuế, trạng thái hoạt động và cơ quan quản lý trực tiếp.
Mã số thuế hộ kinh doanh có giống mã số thuế cá nhân không?
Việc nhận diện người nộp thuế có thể gắn với số định danh cá nhân của chủ hộ theo quy định áp dụng tại từng thời điểm. Chủ hộ không nên tự suy đoán hoặc đăng ký thêm mã mới; cần sử dụng thông tin đang được cơ quan thuế xác nhận.
Đăng ký thuế xong có phải khai thuế ngay không?
Không phải mọi trường hợp đều có cùng thời điểm khai. Hộ cần xác định phương pháp quản lý, kỳ khai, ngày bắt đầu hoạt động và thông báo của cơ quan thuế. Nếu có doanh thu từ nhiều kênh, nên chuẩn hóa sổ theo dõi ngay từ ngày đầu.
Hộ ở Đà Nẵng nhưng chủ hộ cư trú tại Huế thì nộp hồ sơ ở đâu?
Không thể chỉ dựa vào nơi cư trú để kết luận. Cần kiểm tra địa chỉ trụ sở, địa điểm kinh doanh, thông tin trên giấy chứng nhận và cơ quan thuế được phân công quản lý. Trước khi nộp, nên xác nhận với bộ phận một cửa hoặc cơ quan thuế phụ trách địa bàn kinh doanh.
Chưa phát sinh doanh thu có cần hoàn tất đăng ký thuế không?
Nghĩa vụ đăng ký thuế được xác định theo tư cách và thời điểm đăng ký hoặc bắt đầu hoạt động, không chỉ dựa vào việc đã có doanh thu hay chưa. Việc chưa phát sinh doanh thu cần được phản ánh đúng trong hồ sơ và tờ khai khi pháp luật yêu cầu, không phải là lý do để bỏ qua thủ tục đăng ký.