Theo nguyên tắc quản lý thuế, hộ kinh doanh không nên mặc định rằng mọi doanh thu phát sinh tại nhiều địa điểm đều được khai tại nơi đặt trụ sở. Nơi nộp hồ sơ phụ thuộc vào địa điểm thực tế diễn ra hoạt động kinh doanh, cơ quan thuế đang quản lý hộ và cách từng địa điểm đã được đăng ký trên hệ thống thuế.
Nếu các địa điểm nằm ở những địa bàn quản lý thuế khác nhau, hộ cần xác định nghĩa vụ tại từng nơi. Chỉ thực hiện khai tập trung tại địa điểm đăng ký khi cơ quan thuế xác nhận hộ thuộc trường hợp được quản lý và khai theo cách đó.
Khung pháp lý cần đối chiếu gồm Luật Quản lý thuế 38/2019/QH14, Nghị định 126/2020/NĐ-CP và các văn bản sửa đổi, Thông tư 40/2021/TT-BTC và các quy định hiện hành về đăng ký hộ kinh doanh. Từ ngày 1/1/2026, cơ chế thuế khoán đối với hộ, cá nhân kinh doanh được chấm dứt theo Nghị quyết 198/2025/QH15. Vì vậy, hộ đang chuyển từ phương pháp khoán sang tự kê khai cần kiểm tra thông báo quản lý mới nhất của cơ quan thuế, thay vì tiếp tục áp dụng hồ sơ hoặc cách nộp cũ.
Hộ kinh doanh nhiều địa điểm khai thuế ở đâu?
Địa điểm khai thuế được xác định theo các nguyên tắc sau:
- Hộ chỉ có một địa điểm hoạt động thì nộp hồ sơ cho cơ quan thuế quản lý trực tiếp địa điểm đó.
- Hộ có nhiều địa điểm trong cùng một địa bàn quản lý thuế cần kiểm tra các địa điểm đã được cập nhật đầy đủ trên hồ sơ đăng ký và hệ thống thuế hay chưa. Cơ quan thuế sẽ hướng dẫn khai chung hoặc theo từng địa điểm tùy cách quản lý thực tế.
- Hộ có địa điểm ở tỉnh, thành phố hoặc địa bàn thuế khác nơi đăng ký trụ sở phải xác định cơ quan thuế quản lý nơi phát sinh hoạt động. Không nên tự cộng toàn bộ doanh thu để khai tại trụ sở nếu chưa có xác nhận về cơ chế khai tập trung.
- Hộ chuyển hẳn địa chỉ kinh doanh cần hoàn thành thủ tục thay đổi thông tin và nghĩa vụ với cơ quan thuế nơi đi, nơi đến. Nội dung về khai thuế khi chuyển địa chỉ trụ sở giúp phân biệt trường hợp chuyển địa chỉ với trường hợp mở thêm địa điểm.
Ví dụ, hộ đăng ký tại Đà Nẵng nhưng mở thêm cửa hàng cố định tại Huế không nên chỉ căn cứ vào giấy chứng nhận của trụ sở để nộp toàn bộ hồ sơ tại Đà Nẵng. Hộ cần đăng ký địa điểm theo quy định, xác định mã số hoặc thông tin quản lý thuế của cửa hàng tại Huế và hỏi cơ quan thuế về cách khai doanh thu phát sinh tại địa điểm này.
Cách xác định cơ quan thuế quản lý từng địa điểm
Hộ kinh doanh có thể thực hiện lần lượt bốn bước sau.
1. Kiểm tra tình trạng đăng ký của từng nơi kinh doanh
Lập danh sách trụ sở và toàn bộ cửa hàng, kho có bán hàng, xưởng sản xuất, quầy cố định hoặc nơi cung cấp dịch vụ thường xuyên. Với mỗi nơi, cần kiểm tra:
- Địa chỉ đã được đăng ký hoặc thông báo đúng quy định chưa;
- Địa điểm còn hoạt động hay đã ngừng;
- Có thông tin đăng ký thuế gắn với địa điểm hay không;
- Cơ quan thuế nào đang gửi thông báo, quản lý hóa đơn hoặc tiếp nhận hồ sơ;
- Doanh thu, hóa đơn và chứng từ có thể tách theo từng địa điểm hay không.
Việc nộp tờ khai thuế không thay thế thủ tục đăng ký địa điểm kinh doanh. Nếu hộ đang hoạt động tại một nơi chưa đăng ký, cần xử lý thông tin đăng ký trước hoặc đồng thời theo hướng dẫn của cơ quan có thẩm quyền.
2. Xác định nơi thực tế phát sinh hoạt động
Cơ quan thuế thường căn cứ vào nơi hộ thực tế sản xuất, bán hàng hoặc cung cấp dịch vụ để phân công quản lý. Địa chỉ trên giấy chứng nhận không phải là căn cứ duy nhất nếu hộ còn kinh doanh cố định tại địa bàn khác.
Đối với hoạt động không gắn với một cửa hàng cố định như bán hàng lưu động, kinh doanh trực tuyến, cho thuê tài sản hoặc cung cấp dịch vụ tại nhiều tỉnh, quy tắc xác định nơi khai có thể khác. Những trường hợp này cần được phân loại theo đúng bản chất hoạt động trước khi lập tờ khai.
3. Tra cứu thông báo và tài khoản thuế điện tử
Hộ nên kiểm tra thông tin cơ quan quản lý trên thông báo mã số thuế, tài khoản thuế điện tử, thông báo tiếp nhận hồ sơ và các văn bản gần nhất do cơ quan thuế gửi. Nộp hồ sơ qua mạng chỉ thay đổi phương thức gửi, không tự động làm thay đổi cơ quan có thẩm quyền tiếp nhận.
Nếu hệ thống chỉ hiển thị trụ sở nhưng chưa có địa điểm mới, hộ không nên tự chọn một cơ quan bất kỳ để nộp. Cần yêu cầu cập nhật hoặc xác nhận thông tin quản lý trước kỳ khai.
4. Xác nhận cách khai với cơ quan thuế
Khi hỏi cơ quan thuế, hộ nên đề nghị xác nhận rõ bốn nội dung:
- Cơ quan nào quản lý trực tiếp từng địa điểm;
- Địa điểm sử dụng thông tin định danh thuế nào;
- Hồ sơ được khai riêng hay khai tập trung;
- Doanh thu, thuế và hóa đơn được theo dõi theo từng địa điểm ra sao.
Nên lưu văn bản, thông báo điện tử hoặc phiếu hướng dẫn làm căn cứ thực hiện. Việc chỉ trao đổi miệng có thể dẫn đến khó đối chiếu khi cơ quan thuế cập nhật lại dữ liệu quản lý.
Nghĩa vụ thuế khi kinh doanh tại nhiều địa bàn
Hộ kinh doanh có nhiều địa điểm phải quản lý đầy đủ doanh thu phát sinh, chứng từ, hóa đơn và nghĩa vụ khai nộp theo phương pháp đang áp dụng. Hộ không được bỏ ngoài sổ sách doanh thu của cửa hàng phụ hoặc chuyển doanh thu giữa các địa điểm chỉ để làm thay đổi nghĩa vụ thuế.
Các công việc cần lưu ý gồm:
- Theo dõi doanh thu theo từng cửa hàng hoặc nơi cung cấp dịch vụ;
- Đối chiếu doanh thu bán hàng, hóa đơn điện tử, tài khoản nhận tiền và dữ liệu từ máy tính tiền nếu thuộc diện áp dụng;
- Lập tờ khai đúng kỳ và đúng cơ quan tiếp nhận;
- Nộp thuế theo thông báo hoặc số tự xác định theo phương pháp kê khai;
- Cập nhật kịp thời khi mở, tạm ngừng, chấm dứt hoặc chuyển địa điểm;
- Lưu chứng từ đầu vào, sổ doanh thu và hồ sơ giải trình cho từng cơ sở.
Trường hợp chưa có nhân sự theo dõi riêng, hộ có thể sử dụng dịch vụ khai thuế hộ kinh doanh để rà soát địa điểm, kỳ khai và tình trạng hồ sơ. Dịch vụ kế toán chỉ hỗ trợ nghiệp vụ; trách nhiệm cung cấp thông tin trung thực và thực hiện nghĩa vụ thuế vẫn thuộc về người nộp thuế.
Hồ sơ và quy trình xử lý đúng quy định
Trước khi khai thuế địa điểm kinh doanh, hộ nên chuẩn bị:
- Giấy chứng nhận đăng ký hộ kinh doanh và các thông tin thay đổi;
- Giấy tờ đăng ký hoặc thông báo liên quan đến từng địa điểm;
- Thông báo mã số thuế và cơ quan thuế quản lý;
- Hợp đồng thuê địa điểm hoặc giấy tờ chứng minh quyền sử dụng;
- Doanh thu, hóa đơn và chứng từ phát sinh tại từng nơi;
- Tờ khai, chứng từ nộp thuế và thông báo thuế của các kỳ trước;
- Thông tin tài khoản thuế điện tử và tình trạng sử dụng hóa đơn.
Thành phần tờ khai cụ thể phụ thuộc phương pháp tính thuế, loại hoạt động và kỳ khai đang áp dụng. Hộ có thể tham khảo cách chuẩn bị hồ sơ khai thuế hộ kinh doanh, sau đó đối chiếu với biểu mẫu còn hiệu lực và yêu cầu của cơ quan quản lý trực tiếp.
Quy trình thực hiện nên theo thứ tự:
- Rà soát pháp lý của toàn bộ địa điểm;
- Tách doanh thu và chứng từ theo từng nơi;
- Kiểm tra cơ quan thuế quản lý trên hệ thống;
- Xác nhận khai riêng hay khai tập trung;
- Lập và gửi hồ sơ đúng kỳ;
- Theo dõi trạng thái tiếp nhận, số thuế phải nộp và các yêu cầu bổ sung;
- Lưu hồ sơ theo từng địa điểm để phục vụ đối chiếu hoặc kiểm tra.
Trường hợp cần xác nhận trực tiếp với cơ quan thuế
Hộ nên liên hệ cơ quan thuế quản lý trước khi nộp hồ sơ nếu thuộc một trong các trường hợp sau:
- Trụ sở và địa điểm kinh doanh nằm tại các tỉnh, thành phố khác nhau;
- Địa điểm đã hoạt động nhưng chưa xuất hiện trên tài khoản thuế điện tử;
- Hộ nhận được thông báo từ hai cơ quan thuế khác nhau;
- Không xác định được địa điểm phải khai riêng hay được khai tập trung;
- Hộ đang chuyển từ phương pháp khoán sang phương pháp kê khai;
- Có doanh thu trực tuyến nhưng kho hàng, nơi giao dịch và nơi đăng ký ở các địa bàn khác nhau;
- Hoạt động lưu động, thời vụ hoặc tại địa điểm thuê ngắn hạn;
- Hộ vừa chuyển trụ sở, tạm ngừng hoặc chấm dứt một cửa hàng;
- Tờ khai bị từ chối do sai cơ quan tiếp nhận hoặc sai thông tin địa điểm.
Trong các trường hợp này, không nên nộp lặp lại cùng một doanh thu tại nhiều nơi hoặc tự bỏ qua địa điểm phụ. Hộ cần cung cấp sơ đồ hoạt động, địa chỉ, loại hình kinh doanh và doanh thu của từng nơi để cơ quan thuế có đủ căn cứ hướng dẫn.
Lưu ý cho hộ kinh doanh tại Đà Nẵng và Huế
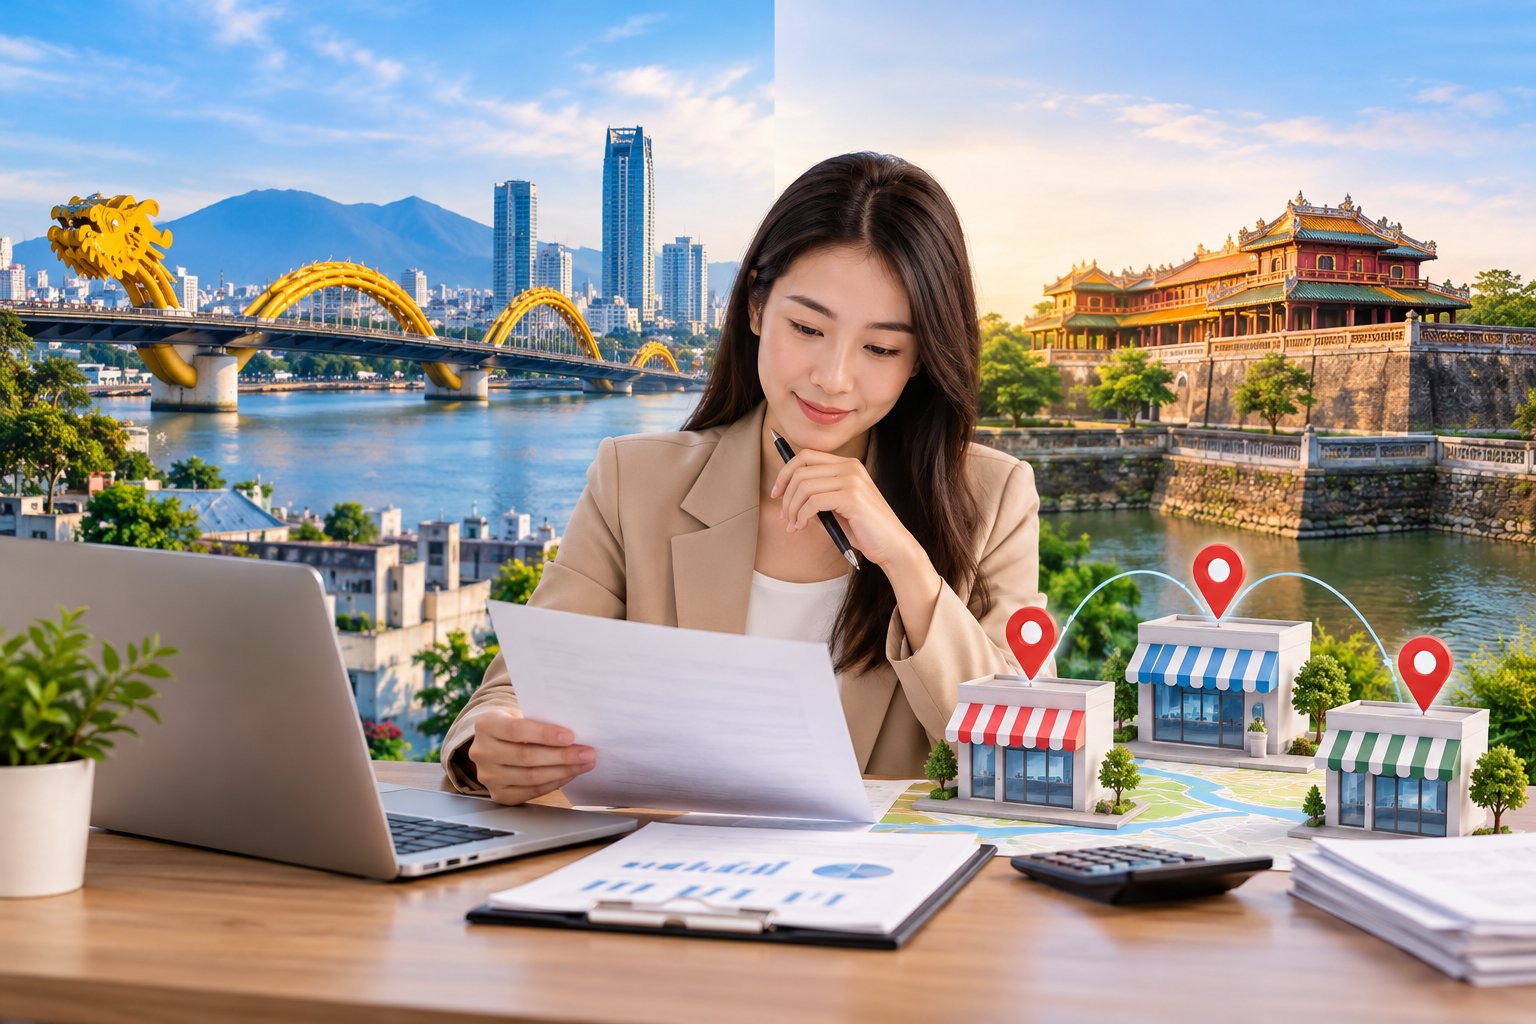
Đà Nẵng và Huế là hai địa bàn quản lý khác nhau. Hộ đặt trụ sở tại Đà Nẵng nhưng có cửa hàng cố định tại Huế, hoặc ngược lại, cần kiểm tra riêng tình trạng đăng ký và quản lý thuế của địa điểm ngoài trụ sở. Việc thuê dịch vụ kế toán Đà Nẵng hoặc dịch vụ kế toán Huế không làm thay đổi nơi nộp hồ sơ theo quy định.
Đơn vị cung cấp dịch vụ kế toán, khai báo thuế và quyết toán thuế có thể hỗ trợ hộ:
- Rà soát thông tin đăng ký và dữ liệu thuế của từng địa điểm;
- Phân loại doanh thu, hóa đơn và chứng từ theo địa bàn;
- Chuẩn bị tờ khai và hồ sơ giải trình;
- Theo dõi thông báo tiếp nhận, nghĩa vụ phải nộp và sai sót cần điều chỉnh;
- Làm việc với cơ quan thuế trên cơ sở ủy quyền hợp lệ.
Kết luận, hộ kinh doanh nhiều địa điểm khai thuế tại cơ quan thuế có thẩm quyền quản lý nơi phát sinh hoạt động, trừ khi được xác nhận áp dụng cơ chế khai tập trung. Với địa điểm ngoài nơi đăng ký, đặc biệt khi hoạt động tại cả Đà Nẵng và Huế, hộ cần kiểm tra đăng ký của từng cơ sở và nhận hướng dẫn trực tiếp từ cơ quan thuế trước kỳ khai đầu tiên.