Kết luận nhanh: Kê khai thuế GTGT theo tháng hay quý?
Doanh nghiệp có thể xác định kỳ khai thuế giá trị gia tăng theo nguyên tắc sau:
- Doanh nghiệp đang hoạt động: Khai theo quý nếu tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm dương lịch liền trước không quá 50 tỷ đồng và doanh nghiệp lựa chọn áp dụng. Nếu doanh thu trên 50 tỷ đồng thì khai theo tháng.
- Doanh nghiệp mới bắt đầu hoạt động: Được lựa chọn khai thuế GTGT theo quý. Sau khi hoạt động đủ 12 tháng, doanh nghiệp xác định lại kỳ khai từ năm dương lịch tiếp theo theo doanh thu của năm dương lịch liền trước.
- Doanh nghiệp đủ điều kiện khai quý nhưng muốn khai tháng: Có thể áp dụng kỳ tháng vì khai quý là quyền lựa chọn, không phải nghĩa vụ bắt buộc.
- Doanh nghiệp đang khai tháng muốn chuyển sang quý: Phải gửi thông báo đề nghị thay đổi kỳ tính thuế theo Mẫu số 01/ĐK-TĐKTT chậm nhất ngày 31/01 của năm bắt đầu khai theo quý.
- Doanh nghiệp phát hiện không còn đủ điều kiện khai quý: Chuyển sang khai tháng từ tháng đầu tiên của quý tiếp theo thời điểm phát hiện.
Ngưỡng 50 tỷ đồng được xác định theo doanh thu, không phải lợi nhuận, thu nhập chịu thuế hay số thuế GTGT phải nộp. Doanh nghiệp nên đối chiếu thêm quy định về kê khai thuế GTGT để tránh nhầm kỳ khai với phương pháp tính thuế.
Căn cứ pháp lý xác định kỳ khai thuế GTGT
Tại ngày xuất bản bài viết, việc xác định kỳ kê khai thuế GTGT chủ yếu căn cứ vào:
- Luật Quản lý thuế số 38/2019/QH14, đặc biệt là Điều 44 về thời hạn nộp hồ sơ khai thuế.
- Điều 8 và Điều 9 Nghị định số 126/2020/NĐ-CP về loại thuế khai theo tháng, theo quý và tiêu chí khai thuế theo quý.
- Điều 7 Nghị định số 126/2020/NĐ-CP về hồ sơ khai thuế trong thời gian hoạt động, tạm ngừng hoặc không phát sinh nghĩa vụ thuế.
- Mẫu số 01/ĐK-TĐKTT tại Phụ lục I ban hành kèm theo Nghị định số 126/2020/NĐ-CP, dùng để đề nghị thay đổi kỳ tính thuế từ tháng sang quý.
- Thông tư số 80/2021/TT-BTC hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP.
Kỳ khai thuế GTGT không được xác định theo cảm tính hoặc theo số lượng hóa đơn phát sinh. Doanh nghiệp cần dựa vào thời gian hoạt động, doanh thu năm liền trước, kỳ đang áp dụng và tình trạng hoạt động thực tế.
Cây quyết định xác định kỳ khai thuế GTGT
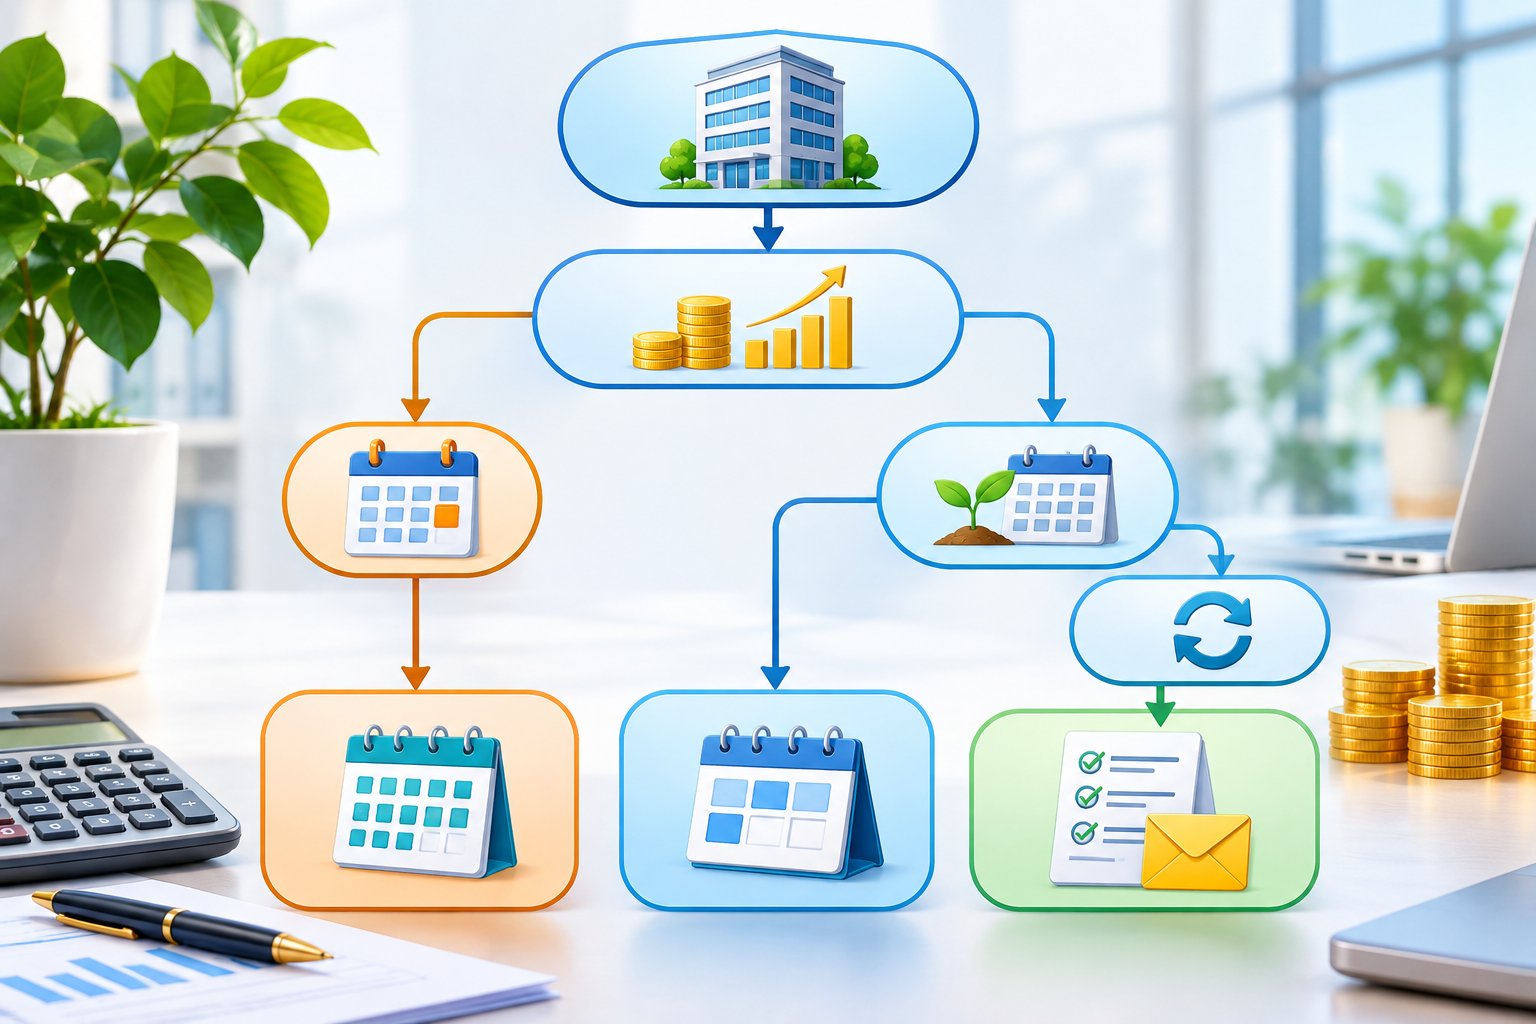
Có thể sử dụng cây quyết định sau:
Bước 1: Doanh nghiệp có thuộc trường hợp khai theo từng lần phát sinh không?
- Nếu có, áp dụng quy định dành cho hồ sơ khai theo từng lần phát sinh; không dùng tiêu chí 50 tỷ đồng để lựa chọn tháng hay quý.
- Nếu không, chuyển sang bước 2.
Bước 2: Doanh nghiệp mới bắt đầu hoạt động hay đã hoạt động đủ 12 tháng?
- Nếu mới bắt đầu hoạt động và chưa đủ 12 tháng, doanh nghiệp được lựa chọn khai thuế GTGT theo quý.
- Nếu đã hoạt động đủ 12 tháng, chuyển sang bước 3.
Bước 3: Doanh thu năm dương lịch liền trước là bao nhiêu?
- Nếu trên 50 tỷ đồng, doanh nghiệp khai thuế GTGT theo tháng.
- Nếu không quá 50 tỷ đồng, doanh nghiệp đủ điều kiện lựa chọn khai theo quý.
Bước 4: Doanh nghiệp đang khai theo tháng hay quý?
- Nếu đang khai tháng, đủ điều kiện và muốn chuyển sang quý: gửi Mẫu số 01/ĐK-TĐKTT chậm nhất ngày 31/01 của năm chuyển đổi.
- Nếu đang khai tháng nhưng không gửi thông báo đúng hạn: tiếp tục khai theo tháng trong năm đó.
- Nếu đang khai quý và vẫn đủ điều kiện: tiếp tục khai quý ổn định trong năm dương lịch.
- Nếu đang khai quý nhưng phát hiện không đủ điều kiện: chuyển sang khai tháng từ tháng đầu tiên của quý tiếp theo.
Việc xác định đúng chu kỳ kê khai thuế GTGT giúp doanh nghiệp lập lịch nộp tờ khai, nộp tiền và phân công kế toán phù hợp.
Cách tính doanh thu để áp dụng ngưỡng 50 tỷ đồng
Theo Điều 9 Nghị định số 126/2020/NĐ-CP, doanh thu dùng để xét điều kiện khai quý là tổng doanh thu bán hàng hóa, cung cấp dịch vụ trên các tờ khai thuế GTGT của năm dương lịch trước liền kề.
Khi xác định chỉ tiêu này, doanh nghiệp cần lưu ý:
- Dùng doanh thu của năm dương lịch, không dùng doanh thu của năm tài chính khác năm dương lịch.
- Không lấy lợi nhuận sau thuế, thu nhập tính thuế thu nhập doanh nghiệp hoặc số tiền đã thu từ khách hàng để thay thế.
- Không căn cứ vào số thuế GTGT đầu ra hoặc số thuế phải nộp.
- Nếu doanh nghiệp khai thuế tập trung tại trụ sở chính cho đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu để xét điều kiện bao gồm doanh thu của các đơn vị, địa điểm được khai tập trung.
- Doanh thu đúng bằng 50 tỷ đồng vẫn thuộc mức không quá 50 tỷ đồng, nên doanh nghiệp đủ điều kiện lựa chọn khai theo quý.
Doanh nghiệp nên đối chiếu doanh thu trên toàn bộ tờ khai GTGT của năm, sổ doanh thu và dữ liệu hóa đơn điện tử. Nếu có chênh lệch, cần xác định nguyên nhân trước khi chọn kỳ khai cho năm tiếp theo.
Doanh nghiệp mới khai VAT theo quý hay tháng?
Doanh nghiệp mới bắt đầu hoạt động được lựa chọn khai VAT theo quý, không phụ thuộc vào doanh thu dự kiến trên hồ sơ đăng ký doanh nghiệp. Quyền lựa chọn này áp dụng trong giai đoạn doanh nghiệp chưa có đủ dữ liệu hoạt động 12 tháng để đối chiếu ngưỡng doanh thu.
Sau khi hoạt động đủ 12 tháng, từ năm dương lịch tiếp theo, doanh nghiệp căn cứ doanh thu của năm dương lịch trước liền kề để xác định kỳ khai:
- Doanh thu không quá 50 tỷ đồng: được tiếp tục lựa chọn khai theo quý.
- Doanh thu trên 50 tỷ đồng: chuyển sang khai theo tháng.
Ví dụ, doanh nghiệp thành lập và bắt đầu hoạt động ngày 15/08/2023 có thể lựa chọn khai theo quý trong giai đoạn mới hoạt động. Doanh nghiệp đủ 12 tháng hoạt động trong năm 2024; từ năm 2025, kỳ khai được xác định theo doanh thu của năm 2024.
Nếu doanh nghiệp mới muốn khai theo tháng để kiểm soát số thuế đầu vào, đầu ra thường xuyên hơn, doanh nghiệp vẫn có thể chọn kỳ tháng. Tuy nhiên, cần cân nhắc khối lượng hồ sơ và thời hạn thực hiện hằng tháng.
Thời điểm và thủ tục đổi kỳ kê khai thuế GTGT
Chuyển từ khai tháng sang khai quý
Doanh nghiệp đang khai theo tháng, có doanh thu năm trước không quá 50 tỷ đồng và muốn chuyển sang khai quý cần thực hiện như sau:
- Kiểm tra tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm dương lịch trước liền kề.
- Lập Mẫu số 01/ĐK-TĐKTT – Thông báo đề nghị thay đổi kỳ tính thuế từ tháng sang quý.
- Gửi thông báo cho cơ quan thuế quản lý trực tiếp chậm nhất ngày 31/01 của năm bắt đầu khai theo quý.
- Theo dõi trạng thái tiếp nhận trên hệ thống thuế điện tử và lưu thông báo cùng chứng từ gửi thành công.
Nếu không gửi thông báo đúng thời hạn, doanh nghiệp tiếp tục khai theo tháng ổn định trong năm dương lịch đó dù doanh thu đáp ứng điều kiện khai quý.
Chuyển từ khai quý sang khai tháng do không đủ điều kiện
Nếu doanh nghiệp tự phát hiện không đủ điều kiện khai theo quý, doanh nghiệp phải:
- Chuyển sang khai thuế GTGT theo tháng kể từ tháng đầu tiên của quý tiếp theo thời điểm phát hiện.
- Không phải nộp lại các hồ sơ khai thuế theo tháng của những quý trước đó.
- Lập bản xác định số tiền thuế phải nộp theo tháng tăng thêm so với số đã kê khai theo quý, nếu có.
- Tính và nộp tiền chậm nộp đối với phần chênh lệch theo quy định.
Nếu cơ quan thuế phát hiện doanh nghiệp không đủ điều kiện khai quý, cơ quan thuế xác định lại số thuế phải nộp theo tháng và tiền chậm nộp. Doanh nghiệp chuyển sang khai tháng kể từ thời điểm nhận được văn bản của cơ quan thuế.
Có được đổi kỳ giữa năm không?
Kỳ khai tháng hoặc quý được áp dụng ổn định trong một năm dương lịch. Doanh nghiệp không nên tự đổi kỳ giữa năm chỉ vì có ít hóa đơn hoặc muốn giãn tần suất nộp tờ khai. Việc chuyển giữa năm chỉ thực hiện khi phát hiện không đáp ứng điều kiện khai quý hoặc theo yêu cầu của cơ quan thuế.
Cách xử lý theo tình trạng hoạt động của doanh nghiệp
Doanh nghiệp đang hoạt động nhưng không phát sinh doanh thu
Không phát sinh doanh thu không đồng nghĩa với việc được tự động miễn nộp tờ khai. Doanh nghiệp vẫn phải nộp hồ sơ khai thuế theo kỳ đang áp dụng nếu không thuộc trường hợp được miễn nộp hồ sơ theo Điều 7 Nghị định số 126/2020/NĐ-CP.
Trường hợp không có hóa đơn đầu ra nhưng có hóa đơn đầu vào, chi phí hoặc số thuế còn được khấu trừ, kế toán vẫn cần tổng hợp đúng dữ liệu trên tờ khai.
Doanh nghiệp tạm ngừng kinh doanh
Doanh nghiệp tạm ngừng trọn một kỳ tính thuế và đã thực hiện đúng thủ tục tạm ngừng với cơ quan có thẩm quyền có thể thuộc trường hợp không phải nộp hồ sơ khai thuế trong thời gian tạm ngừng. Nếu thời gian tạm ngừng không trọn tháng hoặc không trọn quý, doanh nghiệp cần kiểm tra nghĩa vụ của kỳ có phát sinh ngày hoạt động.
Doanh nghiệp không được sử dụng hóa đơn trong thời gian tạm ngừng, trừ trường hợp pháp luật cho phép và đã hoàn thành thủ tục cần thiết.
Doanh nghiệp giải thể hoặc chấm dứt hoạt động
Ngoài tờ khai của kỳ cuối cùng, doanh nghiệp còn phải hoàn thành hồ sơ khai thuế khi chấm dứt hoạt động, xử lý hóa đơn, công nợ thuế và các nghĩa vụ quyết toán liên quan. Kỳ khai tháng hay quý không thay thế nghĩa vụ nộp hồ sơ chấm dứt hiệu lực mã số thuế.
Doanh nghiệp có chi nhánh, địa điểm kinh doanh
Doanh nghiệp cần xác định chi nhánh khai riêng hay trụ sở chính khai tập trung. Nếu trụ sở chính khai tập trung cho đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu của các đơn vị này được cộng vào doanh thu dùng để xét ngưỡng 50 tỷ đồng.
Ví dụ xác định kỳ kê khai thuế GTGT
Ví dụ 1: Doanh thu dưới ngưỡng
Công ty A đã hoạt động nhiều năm, tổng doanh thu trên các tờ khai GTGT của năm 2024 là 42 tỷ đồng. Năm 2025, công ty đủ điều kiện lựa chọn khai theo quý.
Nếu năm 2024 công ty đang khai theo tháng và muốn chuyển sang quý từ năm 2025, công ty phải gửi Mẫu số 01/ĐK-TĐKTT chậm nhất ngày 31/01/2025. Nếu không gửi đúng hạn, công ty tiếp tục khai theo tháng trong năm 2025.
Ví dụ 2: Doanh thu trên ngưỡng
Công ty B có doanh thu năm 2024 là 65 tỷ đồng. Trong năm 2025, công ty phải kê khai thuế GTGT theo tháng, không phụ thuộc số thuế phải nộp nhiều hay ít.
Ví dụ 3: Doanh thu đúng 50 tỷ đồng
Công ty C có tổng doanh thu năm trước đúng 50 tỷ đồng. Vì mức này không vượt quá ngưỡng 50 tỷ đồng, công ty được lựa chọn khai theo quý nếu đáp ứng thủ tục chuyển kỳ.
Ví dụ 4: Doanh nghiệp mới thành lập
Công ty D mới bắt đầu hoạt động và chưa đủ 12 tháng. Công ty có thể lựa chọn khai VAT theo quý. Sau khi hoạt động đủ 12 tháng, công ty phải xác định kỳ khai từ năm dương lịch tiếp theo dựa trên doanh thu của năm trước liền kề.
Ví dụ 5: Phát hiện khai quý không đúng điều kiện
Công ty E đang khai quý nhưng trong quý II phát hiện doanh thu năm trước thực tế trên 50 tỷ đồng. Công ty chuyển sang khai tháng từ tháng đầu tiên của quý III, đồng thời xác định phần thuế phải nộp theo tháng tăng thêm so với số đã khai theo quý và tiền chậm nộp, nếu phát sinh.
Thời hạn nộp hồ sơ và tiền thuế GTGT
Theo Điều 44 Luật Quản lý thuế số 38/2019/QH14:
| Kỳ kê khai | Hạn nộp hồ sơ khai thuế | Hạn nộp tiền thuế |
|---|---|---|
| Theo tháng | Chậm nhất ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế | Cùng thời hạn nộp hồ sơ khai thuế |
| Theo quý | Chậm nhất ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo | Cùng thời hạn nộp hồ sơ khai thuế |
Nếu ngày cuối cùng của thời hạn rơi vào ngày nghỉ theo quy định, thời hạn được tính sang ngày làm việc tiếp theo. Doanh nghiệp nên lập lịch kê khai thuế theo tháng, quý và năm để theo dõi đồng thời tờ khai GTGT, thuế thu nhập cá nhân và các báo cáo liên quan.
Sai sót thường gặp khi chọn kỳ khai thuế
Các lỗi doanh nghiệp nhỏ và vừa thường gặp gồm:
- Dùng doanh thu dự kiến thay cho doanh thu trên tờ khai GTGT năm trước.
- Hiểu nhầm ngưỡng 50 tỷ đồng là lợi nhuận hoặc thu nhập chịu thuế.
- Tự chuyển từ tháng sang quý nhưng không gửi Mẫu số 01/ĐK-TĐKTT trước hạn.
- Cho rằng doanh nghiệp mới bắt buộc phải khai theo quý.
- Ngừng nộp tờ khai khi không có hóa đơn đầu ra nhưng chưa đăng ký tạm ngừng.
- Không cộng doanh thu của đơn vị phụ thuộc đang được trụ sở chính khai tập trung.
- Tự đổi kỳ giữa năm dù không có căn cứ pháp lý.
- Phát hiện khai sai kỳ nhưng không xác định tiền chậm nộp đối với phần thuế tăng thêm.
Nếu sai sót nằm ở số liệu trên tờ khai chứ không chỉ ở kỳ khai, doanh nghiệp cần áp dụng đúng nguyên tắc khai bổ sung thuế GTGT và đánh giá ảnh hưởng đến số thuế phải nộp, số thuế còn được khấu trừ.
Dịch vụ kế toán và khai báo thuế tại Đà Nẵng, Huế
Với doanh nghiệp nhỏ và vừa tại Đà Nẵng hoặc Huế, việc xác định sai kỳ khai có thể dẫn đến nộp hồ sơ không đúng lịch, phát sinh tờ khai thiếu hoặc chậm nộp tiền thuế. Khi sử dụng dịch vụ kế toán, doanh nghiệp nên yêu cầu đơn vị phụ trách kiểm tra tối thiểu các nội dung sau:
- Doanh thu trên toàn bộ tờ khai GTGT của năm trước.
- Thời điểm doanh nghiệp bắt đầu hoạt động và thời điểm đủ 12 tháng.
- Kỳ khai đang được ghi nhận trên hệ thống thuế điện tử.
- Tình trạng của trụ sở chính, chi nhánh và địa điểm kinh doanh.
- Thời hạn gửi thông báo đổi từ tháng sang quý.
- Hồ sơ khai bổ sung và tiền chậm nộp nếu từng áp dụng sai kỳ.
Một đơn vị cung cấp dịch vụ kế toán Đà Nẵng hoặc dịch vụ kế toán Huế cần căn cứ hồ sơ thực tế thay vì mặc định mọi doanh nghiệp nhỏ đều được khai theo quý. Phạm vi hỗ trợ có thể bao gồm làm sổ sách, khai báo thuế định kỳ, rà soát hóa đơn, quyết toán thuế và giải trình số liệu với cơ quan thuế quản lý tại địa phương.
Câu hỏi thường gặp
Doanh thu dưới 50 tỷ đồng có bắt buộc khai theo quý không?
Không. Doanh nghiệp có doanh thu năm trước không quá 50 tỷ đồng được lựa chọn khai theo quý. Doanh nghiệp vẫn có thể khai theo tháng nếu phù hợp với nhu cầu quản trị.
Doanh nghiệp mới khai VAT theo quý có phải gửi Mẫu 01/ĐK-TĐKTT không?
Mẫu 01/ĐK-TĐKTT được quy định cho trường hợp người nộp thuế đang khai theo tháng, đủ điều kiện và đề nghị chuyển sang khai theo quý. Doanh nghiệp mới cần lựa chọn kỳ khai nhất quán ngay từ hồ sơ đầu tiên và kiểm tra trạng thái nghĩa vụ trên hệ thống thuế điện tử.
Doanh thu đúng 50 tỷ đồng khai tháng hay quý?
Doanh thu đúng 50 tỷ đồng thuộc mức không quá 50 tỷ đồng. Doanh nghiệp được lựa chọn khai theo quý hoặc tiếp tục khai theo tháng.
Không phát sinh hóa đơn có phải nộp tờ khai GTGT không?
Thông thường doanh nghiệp đang hoạt động vẫn phải nộp tờ khai theo kỳ đã đăng ký, kể cả khi không phát sinh thuế phải nộp. Chỉ được miễn nộp hồ sơ khi thuộc trường hợp pháp luật quy định, chẳng hạn tạm ngừng trọn kỳ và đã hoàn thành thủ tục tạm ngừng.
Đổi kỳ kê khai thuế GTGT từ tháng sang quý sau ngày 31/01 được không?
Nếu không gửi thông báo chuyển kỳ đúng hạn, doanh nghiệp tiếp tục khai theo tháng trong năm đó. Doanh nghiệp có thể kiểm tra lại điều kiện và thực hiện thủ tục cho năm dương lịch tiếp theo.
Kỳ khai thuế GTGT có quyết định kỳ khai thuế thu nhập cá nhân không?
Không nên mặc định hai sắc thuế luôn có cùng kỳ khai. Kỳ khai thuế thu nhập cá nhân phải được xác định theo tiêu chí riêng tại Nghị định số 126/2020/NĐ-CP, dù trong nhiều trường hợp doanh nghiệp có thể khai cùng kỳ tháng hoặc quý.