Muốn xác định hợp đồng hợp tác kinh doanh khai thuế như thế nào, doanh nghiệp không thể chỉ nhìn tên hợp đồng. Cần làm rõ đối tác là tổ chức hay cá nhân, bên nào trực tiếp bán hàng, phương thức phân chia kết quả và bên nào được giao lập hóa đơn, ghi nhận doanh thu, chi phí.
Cùng là hợp đồng BCC nhưng cách chia doanh thu, lợi nhuận trước thuế hoặc lợi nhuận sau thuế có thể dẫn đến trách nhiệm khai thuế khác nhau. Việc phân loại phải dựa trên nội dung và hoạt động thực tế, không chỉ dựa vào một điều khoản gọi là “phân chia lợi nhuận”.
Xác định đúng loại hợp đồng trước khi khai thuế
Theo Điều 27 Luật Đầu tư số 61/2020/QH14, hợp đồng BCC là hợp đồng được ký giữa các nhà đầu tư để hợp tác kinh doanh, phân chia lợi nhuận hoặc sản phẩm mà không thành lập tổ chức kinh tế. Đối với mục đích thuế, cần tiếp tục xác định bốn yếu tố:
- Tư cách của các bên: tổ chức hợp tác với tổ chức hay tổ chức hợp tác với cá nhân, hộ kinh doanh.
- Cách phân chia kết quả: chia doanh thu, chia sản phẩm, chia lợi nhuận trước thuế hay chia lợi nhuận sau thuế.
- Chủ thể giao dịch với khách hàng: bên ký hợp đồng bán hàng, cung cấp dịch vụ, thu tiền và chịu trách nhiệm thực hiện nghĩa vụ với khách hàng.
- Cơ chế kế toán, hóa đơn: mỗi bên tự hạch toán hay cử một bên đại diện ghi nhận toàn bộ hoạt động hợp tác.
Một hợp đồng ghi “chia lợi nhuận” nhưng thực tế mỗi bên được nhận một tỷ lệ trên doanh thu chưa trừ chi phí có thể được xử lý theo bản chất chia doanh thu. Ngược lại, khoản tiền chỉ được phân chia sau khi tập hợp doanh thu, chi phí và nghĩa vụ thuế có bản chất gần với chia lợi nhuận sau thuế.
Sơ đồ xác định bên có trách nhiệm khai thuế
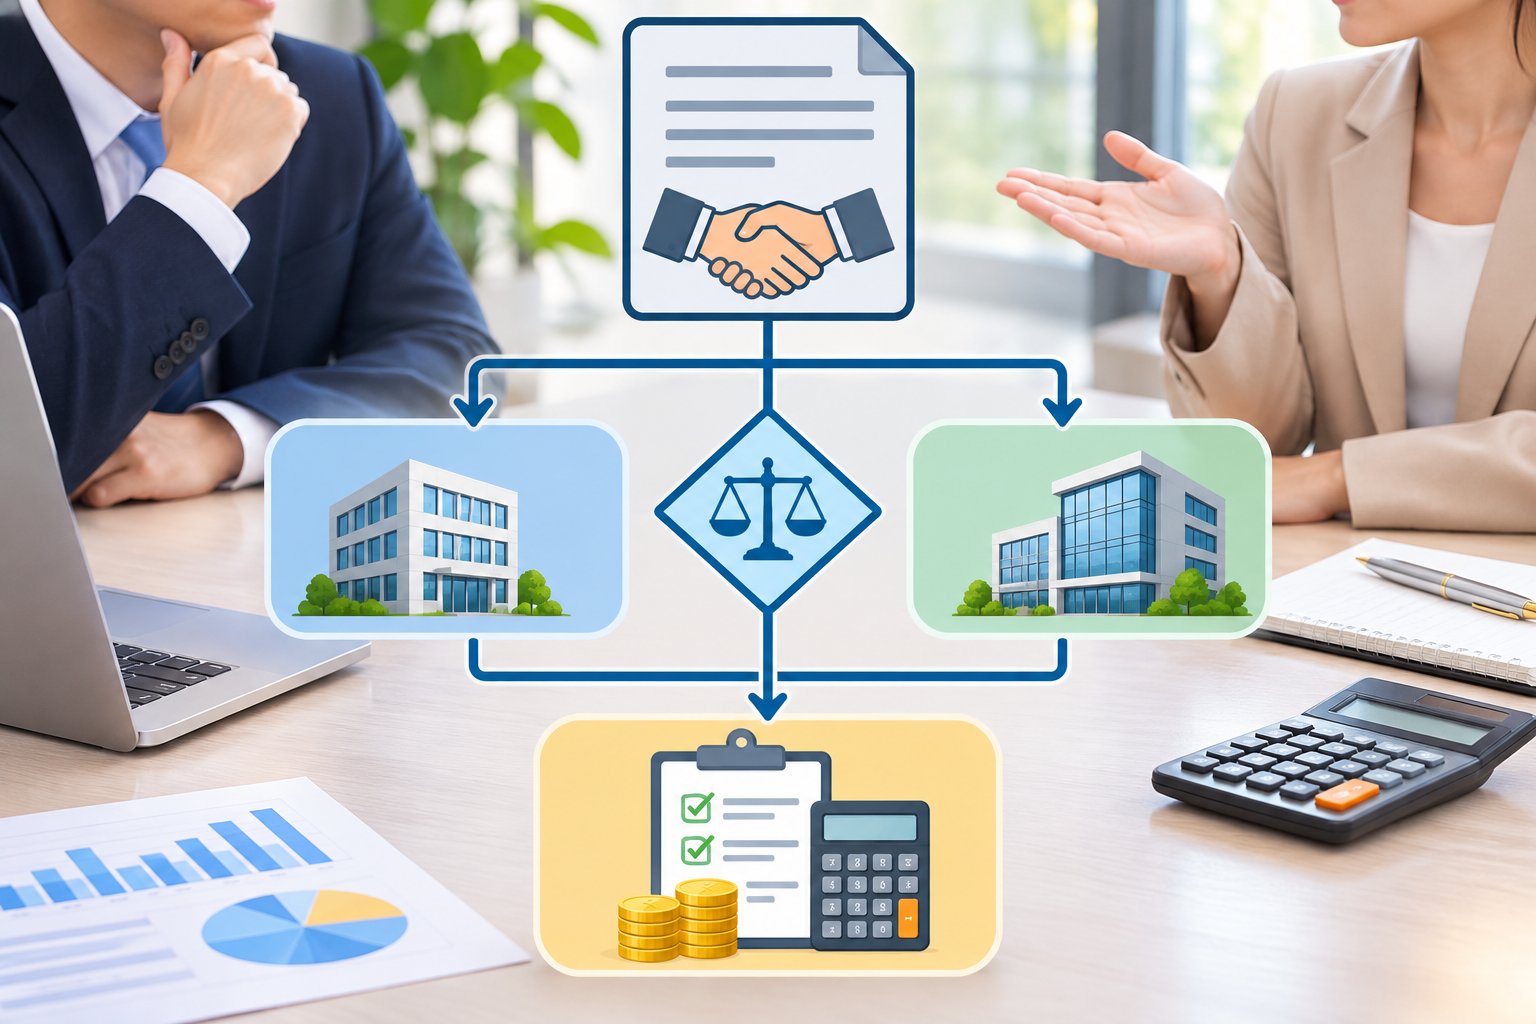
Bắt đầu
   │
   ├─ Các bên đều là tổ chức?
   │      │
   │      ├─ Có → Xác định cách phân chia kết quả
   │      │        ├─ Chia doanh thu/sản phẩm/lợi nhuận trước thuế
   │      │        │    → Mỗi bên xác định nghĩa vụ thuế theo phần được chia
   │      │        │      và hồ sơ, hóa đơn thực tế
   │      │        └─ Chia lợi nhuận sau thuế
   │      │             → Cử một bên đại diện lập hóa đơn, hạch toán,
   │      │               khai và nộp thuế TNDN trước khi chia lợi nhuận
   │      │
   │      └─ Không → Có tổ chức hợp tác với cá nhân/hộ kinh doanh
   │               → Tổ chức thường khai thuế GTGT trên toàn bộ doanh thu,
   │                 đồng thời khai thay, nộp thay thuế TNCN cho cá nhân
   │                 → Kiểm tra trường hợp ngoại lệ khi cá nhân tự khai
   │
   └─ Xác định bên bán hàng thực tế
          → Bên bán phải lập hóa đơn theo quy định về hóa đơn điện tử
Sơ đồ trên chỉ thể hiện nguyên tắc phân loại. Trách nhiệm cuối cùng phải được đối chiếu với hợp đồng, luồng tiền, chứng từ, ngành nghề và quy định có hiệu lực tại kỳ tính thuế.
Hợp tác kinh doanh giữa hai tổ chức khai thuế thế nào?
Khoản 3 Điều 7 Thông tư số 78/2014/TT-BTC quy định cách xác định doanh thu tính thuế thu nhập doanh nghiệp đối với hoạt động kinh doanh theo hợp đồng hợp tác kinh doanh. Có thể chia thành bốn trường hợp chính.
Phân chia kết quả bằng doanh thu bán hàng
Doanh thu để xác định thu nhập chịu thuế của từng bên là phần doanh thu được chia theo hợp đồng. Hợp đồng nên quy định rõ:
- Doanh thu được tính trước hay sau các khoản giảm trừ;
- Thời điểm chốt doanh thu;
- Bên trực tiếp thu tiền và đối soát;
- Chứng từ xác nhận phần doanh thu của từng bên;
- Trách nhiệm lập hóa đơn cho khách hàng;
- Cách xử lý hàng bán bị trả lại, chiết khấu hoặc hủy dịch vụ.
Phân chia doanh thu hợp tác kinh doanh không đồng nghĩa với việc chia tiền thu hộ. Doanh nghiệp phải xác định phần nào là doanh thu của mình, phần nào là khoản thu hoặc chi hộ có đủ căn cứ pháp lý.
Phân chia kết quả bằng sản phẩm
Doanh thu tính thuế của mỗi bên được xác định theo giá trị sản phẩm được phân chia. Ngoài biên bản giao nhận, hợp đồng cần quy định cách xác định giá trị sản phẩm và thời điểm ghi nhận.
Khi một bên tiếp tục bán phần sản phẩm được nhận, giao dịch bán ra của bên đó phải được lập hóa đơn, ghi nhận doanh thu và khai thuế theo quy định áp dụng cho hoạt động kinh doanh tương ứng.
Phân chia lợi nhuận trước thuế thu nhập doanh nghiệp
Mỗi bên tự thực hiện nghĩa vụ thuế thu nhập doanh nghiệp đối với phần kết quả được chia theo hợp đồng. Hồ sơ cần thể hiện được doanh thu, chi phí, nguyên tắc phân bổ và số lợi nhuận trước thuế thuộc về từng bên.
Không nên chỉ dùng bảng chia lợi nhuận tổng hợp mà thiếu chứng từ về doanh thu, chi phí hoặc căn cứ phân bổ. Chi phí được đưa vào kết quả hợp tác vẫn phải đáp ứng điều kiện về tính liên quan, hóa đơn, chứng từ và thanh toán theo pháp luật thuế.
Phân chia lợi nhuận sau thuế thu nhập doanh nghiệp
Các bên phải cử một bên làm đại diện. Theo khoản 3 Điều 7 Thông tư số 78/2014/TT-BTC, bên đại diện có trách nhiệm lập hóa đơn, ghi nhận doanh thu, chi phí, xác định lợi nhuận trước thuế, khai và nộp thuế thu nhập doanh nghiệp thay cho các bên tham gia hợp đồng. Lợi nhuận chỉ được phân chia sau khi hoàn thành nghĩa vụ thuế theo cơ chế đã thỏa thuận.
Đây là trường hợp cần ghi rõ quyền hạn của bên đại diện, tài khoản nhận tiền, cách phê duyệt chi phí, thời điểm khóa sổ và hồ sơ xác nhận lợi nhuận sau thuế.
Tổ chức hợp tác kinh doanh với cá nhân khai thuế ra sao?
Khoản 5 Điều 7 Thông tư số 40/2021/TT-BTC quy định: khi tổ chức hợp tác kinh doanh với cá nhân, cá nhân thông thường không trực tiếp khai thuế. Tổ chức có trách nhiệm:
- Khai thuế giá trị gia tăng đối với toàn bộ doanh thu của hoạt động hợp tác kinh doanh theo quy định áp dụng cho tổ chức;
- Khai thay và nộp thay thuế thu nhập cá nhân cho cá nhân hợp tác kinh doanh;
- Thực hiện trách nhiệm này không phụ thuộc vào tên gọi của phương thức phân chia kết quả trong hợp đồng.
Số thuế của cá nhân không nên xác định đơn thuần bằng tỷ lệ tiền được chuyển cho cá nhân. Cần căn cứ doanh thu tính thuế, ngành nghề, bản chất hoạt động và phương pháp tính thuế tương ứng theo Điều 10 Thông tư số 40/2021/TT-BTC cùng các quy định đang có hiệu lực tại kỳ khai thuế.
Thông tư số 40/2021/TT-BTC cũng có trường hợp ngoại lệ đối với cá nhân là hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp quy định tại khoản 5 Điều 51 Luật Quản lý thuế số 38/2019/QH14 và có ngành nghề đang hoạt động cùng với ngành nghề hợp tác. Khi đáp ứng đầy đủ điều kiện, tổ chức và cá nhân tự khai thuế tương ứng với kết quả thực tế của mỗi bên.
Do đây là ngoại lệ có điều kiện, không nên mặc nhiên để cá nhân tự khai chỉ vì hợp đồng ghi mỗi bên tự chịu thuế. Trước khi áp dụng cần kiểm tra đăng ký kinh doanh, ngành nghề đang hoạt động, phương thức phân chia và chứng từ phản ánh kết quả thực tế.
Nếu đối tác là hộ kinh doanh, bộ phận kế toán có thể đối chiếu thêm thành phần hồ sơ khai thuế hộ kinh doanh để phân biệt hồ sơ của cá nhân với hồ sơ tổ chức thực hiện khai thay.
Hóa đơn hợp đồng hợp tác kinh doanh do bên nào lập?
Điều 4 Nghị định số 123/2020/NĐ-CP quy định nguyên tắc người bán hàng hóa, cung cấp dịch vụ phải lập hóa đơn giao cho người mua. Nghị định này đã được sửa đổi, bổ sung bởi Nghị định số 70/2025/NĐ-CP; thời điểm lập hóa đơn được thực hiện theo Điều 9 Nghị định số 123/2020/NĐ-CP và nội dung sửa đổi đang có hiệu lực.
Vì vậy, muốn xác định bên xuất hóa đơn trong hợp đồng BCC, cần trả lời: Ai là người bán hoặc cung cấp dịch vụ cho khách hàng?
- Nếu một bên đại diện ký hợp đồng, cung cấp hàng hóa hoặc dịch vụ, thu tiền và chịu trách nhiệm với khách hàng thì bên đó thường là chủ thể lập hóa đơn bán ra.
- Nếu từng bên trực tiếp cung cấp một phần dịch vụ và giao dịch độc lập với khách hàng, mỗi bên lập hóa đơn cho phần mình thực hiện.
- Nếu hợp tác theo phương thức chia lợi nhuận sau thuế giữa các tổ chức, bên đại diện được cử thực hiện việc lập hóa đơn, hạch toán và khai thuế theo khoản 3 Điều 7 Thông tư số 78/2014/TT-BTC.
- Nếu tổ chức hợp tác với cá nhân và tổ chức vận hành toàn bộ hoạt động bán hàng, tổ chức lập hóa đơn cho khách hàng, khai thuế giá trị gia tăng trên toàn bộ doanh thu và khai thay thuế thu nhập cá nhân cho cá nhân theo trường hợp áp dụng.
Khoản lợi nhuận hoặc tiền được chia giữa các bên không tự động trở thành một giao dịch bán hàng riêng. Không nên yêu cầu một bên xuất hóa đơn chỉ để hợp thức hóa khoản chia lợi nhuận nếu bên đó không thực hiện việc bán hàng hóa hoặc cung cấp dịch vụ cho bên còn lại. Ngược lại, nếu một bên thực tế cung cấp dịch vụ cho bên kia thì phải tách giao dịch đó khỏi việc phân chia kết quả BCC và xử lý hóa đơn theo đúng bản chất.
Ví dụ giả định về khai thuế hợp đồng BCC
Ví dụ 1: Hai doanh nghiệp chia doanh thu
Giả định: Công ty A và Công ty B cùng khai thác một dịch vụ. Công ty A ký hợp đồng với khách hàng, trực tiếp cung cấp dịch vụ và lập hóa đơn. Hợp đồng BCC quy định Công ty B được hưởng một phần doanh thu, không phải lợi nhuận sau khi trừ toàn bộ chi phí.
Cách xử lý cần xem xét:
- Công ty A lập hóa đơn cho khách hàng theo giao dịch bán ra thực tế.
- Hai bên lập bảng đối soát doanh thu theo kỳ và xác định phần của từng bên theo hợp đồng.
- Mỗi bên xác định doanh thu tính thuế thu nhập doanh nghiệp theo phần doanh thu được chia, căn cứ khoản 3 Điều 7 Thông tư số 78/2014/TT-BTC.
- Chứng từ giữa A và B phải được thiết kế theo bản chất giao dịch; không mặc nhiên dùng hóa đơn dịch vụ nếu B chỉ nhận phần doanh thu hợp tác và không cung cấp một dịch vụ độc lập cho A.
Đây là ví dụ giả định để minh họa cách phân loại, không phải kết luận thuế cho mọi hợp đồng chia doanh thu.
Ví dụ 2: Doanh nghiệp hợp tác với cá nhân
Giả định: Công ty C hợp tác với cá nhân D để cung cấp một dịch vụ. Công ty C ký hợp đồng với khách hàng, thu toàn bộ tiền và chia kết quả cho D. Cá nhân D không thuộc trường hợp ngoại lệ tự khai thuế.
Theo giả định này:
- Công ty C lập hóa đơn cho khách hàng;
- Công ty C khai thuế giá trị gia tăng trên toàn bộ doanh thu của hoạt động hợp tác;
- Công ty C khai thay, nộp thay thuế thu nhập cá nhân cho D;
- Hồ sơ cần có hợp đồng BCC, bảng xác định doanh thu, bảng phân chia kết quả và chứng từ nộp thuế thay.
Thuế suất và doanh thu tính thuế của cá nhân phải xác định theo ngành nghề thực tế. Không thể lấy một tỷ lệ chung áp dụng cho mọi hoạt động hợp tác.
Ví dụ 3: Hai doanh nghiệp chia lợi nhuận sau thuế
Giả định: Công ty E và Công ty F thống nhất cử Công ty E làm bên đại diện. E lập hóa đơn cho khách hàng, tập hợp doanh thu và chi phí, xác định lợi nhuận trước thuế, khai và nộp thuế thu nhập doanh nghiệp trước khi chia phần còn lại cho F.
Trong trường hợp này, trách nhiệm của E phải được ghi rõ trong hợp đồng và hồ sơ kế toán. Biên bản phân chia lợi nhuận cần căn cứ báo cáo kết quả của hoạt động hợp tác sau khi nghĩa vụ thuế đã được xác định, không chỉ căn cứ số tiền còn lại trong tài khoản.
Hồ sơ và quy trình khai thuế hợp tác kinh doanh
Một bộ hồ sơ quản trị thuế cho hợp đồng BCC thường cần:
- Hợp đồng hợp tác kinh doanh và các phụ lục;
- Văn bản cử bên đại diện nếu có;
- Hợp đồng, biên bản nghiệm thu và hóa đơn bán cho khách hàng;
- Sao kê hoặc chứng từ thu, chi liên quan đến hoạt động hợp tác;
- Bảng đối soát doanh thu;
- Bảng phân bổ chi phí theo nguyên tắc đã thống nhất;
- Biên bản xác định doanh thu, sản phẩm hoặc lợi nhuận được chia;
- Hồ sơ khai thuế của tổ chức;
- Hồ sơ khai thay, nộp thay cho cá nhân nếu thuộc trường hợp áp dụng;
- Chứng từ nộp thuế và chứng từ chuyển phần kết quả cho từng bên.
Quy trình nên thực hiện theo thứ tự:
- Đọc hợp đồng và mô tả lại luồng hàng hóa, dịch vụ, hóa đơn và tiền.
- Phân loại đối tác là tổ chức, cá nhân hay hộ kinh doanh.
- Xác định phương thức chia doanh thu, sản phẩm, lợi nhuận trước thuế hoặc sau thuế.
- Chỉ định bên lập hóa đơn cho khách hàng theo vai trò người bán thực tế.
- Xác định từng sắc thuế phải khai: thuế giá trị gia tăng, thuế thu nhập doanh nghiệp hoặc thuế thu nhập cá nhân.
- Lập bảng đối soát trước thời hạn khai thuế của kỳ phát sinh.
- Lưu hồ sơ phân chia kết quả cùng tờ khai và chứng từ nộp thuế.
Doanh nghiệp có thể theo dõi lịch kê khai thuế theo tháng, quý và năm để tổ chức thời điểm đối soát BCC phù hợp với kỳ khai của mình. Nếu thực hiện hồ sơ điện tử, quy trình đăng ký khai thuế qua mạng cần được hoàn thành trước khi gửi tờ khai hoặc hồ sơ khai thay.
Các sai sót thường gặp và cách phòng tránh
Chỉ căn cứ tên gọi “chia lợi nhuận”
Tên gọi không quyết định nghĩa vụ thuế. Cơ quan thuế có thể xem xét cách tính tiền được chia, doanh thu đầu vào, chi phí và trách nhiệm thực tế của từng bên.
Tính thuế chỉ trên số tiền đã chuyển
Tiền chuyển cho đối tác có thể không trùng với doanh thu tính thuế. Với tổ chức hợp tác cùng cá nhân, tổ chức có thể phải khai thuế giá trị gia tăng trên toàn bộ doanh thu hoạt động hợp tác, đồng thời xác định riêng nghĩa vụ thuế thu nhập cá nhân.
Hai bên cùng lập hóa đơn cho một doanh thu
Việc lập trùng hóa đơn có thể dẫn đến ghi nhận trùng doanh thu và thuế. Hợp đồng phải quy định một đầu mối bán hàng hoặc tách rõ phần giao dịch độc lập của từng bên.
Không có bảng đối soát định kỳ
Thiếu bảng đối soát khiến doanh nghiệp khó chứng minh doanh thu được chia, chi phí phân bổ và số tiền phải thanh toán. Bảng đối soát nên thống nhất với hóa đơn, sao kê và dữ liệu kế toán.
Khai sai doanh thu nhưng không điều chỉnh kịp thời
Khi phát hiện chênh lệch sau đối soát, doanh nghiệp hoặc hộ kinh doanh phải xác định kỳ khai sai và thực hiện khai bổ sung theo Luật Quản lý thuế. Trường hợp liên quan đến cá nhân kinh doanh có thể tham khảo quy trình khai bổ sung khi hộ kinh doanh khai sai doanh thu, đồng thời đối chiếu với hồ sơ thực tế của hợp đồng BCC.
Đối với doanh nghiệp nhỏ và vừa tại Đà Nẵng, Huế, dịch vụ kế toán có thể hỗ trợ rà soát hợp đồng, tổ chức chứng từ, khai báo thuế và quyết toán thuế. Tuy nhiên, đơn vị dịch vụ cần được cung cấp đầy đủ hợp đồng, hóa đơn, bảng đối soát và luồng tiền; không thể kết luận chỉ từ tỷ lệ phân chia ghi trong một điều khoản.
Căn cứ pháp lý cần đối chiếu khi áp dụng
Các văn bản trọng tâm gồm:
- Điều 27 Luật Đầu tư số 61/2020/QH14 về hợp đồng BCC;
- Điều 42 và Điều 44 Luật Quản lý thuế số 38/2019/QH14 về nguyên tắc khai thuế và thời hạn nộp hồ sơ khai thuế;
- Khoản 5 Điều 51 Luật Quản lý thuế số 38/2019/QH14 đối với trường hợp hộ, cá nhân kinh doanh tự khai;
- Khoản 3 Điều 7 Thông tư số 78/2014/TT-BTC về doanh thu tính thuế thu nhập doanh nghiệp của hợp đồng hợp tác kinh doanh;
- Khoản 5 Điều 7, Điều 10 và Điều 16 Thông tư số 40/2021/TT-BTC về cá nhân kinh doanh và trường hợp tổ chức khai thay, nộp thay;
- Điều 4 và Điều 9 Nghị định số 123/2020/NĐ-CP về nguyên tắc và thời điểm lập hóa đơn;
- Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung Nghị định số 123/2020/NĐ-CP về hóa đơn, chứng từ;
- Nghị định số 126/2020/NĐ-CP về hồ sơ, kỳ khai và quản lý thuế.
Trước khi ký hợp đồng hoặc nộp hồ sơ, cần kiểm tra văn bản sửa đổi, văn bản hợp nhất và quy định đang có hiệu lực tại kỳ tính thuế. Đặc biệt, thay đổi về hóa đơn điện tử, thuế đối với cá nhân kinh doanh hoặc chính sách thuế theo ngành có thể làm thay đổi cách thực hiện, dù nội dung phân chia trong hợp đồng không đổi.