Trả lời nhanh: Bỏ sót hóa đơn đầu vào kê khai thế nào?
Khi phát hiện bỏ sót hóa đơn đầu vào, doanh nghiệp không nên mặc định đưa hóa đơn vào kỳ hiện tại hoặc luôn quay lại kỳ phát sinh. Cách xử lý phải căn cứ vào ba yếu tố:
- Hóa đơn và điều kiện khấu trừ có hợp lệ không?
- Cơ quan thuế đã công bố quyết định kiểm tra, thanh tra đối với thời kỳ liên quan chưa?
- Việc điều chỉnh làm tăng số thuế phải nộp, giảm số thuế được hoàn hay chỉ thay đổi số thuế GTGT còn được khấu trừ chuyển kỳ sau?
Theo điểm đ khoản 1 Điều 14 Luật Thuế giá trị gia tăng số 48/2024/QH15, việc xử lý sai, sót thuế GTGT đầu vào phải phân loại theo ảnh hưởng đến nghĩa vụ thuế. Khoản 4 Điều 7 Nghị định 126/2020/NĐ-CP cũng quy định trường hợp khai bổ sung chỉ làm tăng hoặc giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau thì số điều chỉnh được kê khai vào kỳ tính thuế hiện tại.
Vì vậy, với một hóa đơn mua vào hợp lệ bị bỏ sót, nếu sau khi tính lại toàn bộ chuỗi tờ khai, sai sót chỉ làm tăng số thuế GTGT còn được khấu trừ chuyển kỳ sau thì doanh nghiệp thường phản ánh phần điều chỉnh tại kỳ hiện tại. Nếu sai sót làm tăng thuế phải nộp hoặc giảm số thuế đã được hoàn, doanh nghiệp phải khai bổ sung kỳ phát sinh sai sót, nộp phần thuế thiếu và tiền chậm nộp nếu có.
Doanh nghiệp nên đối chiếu thêm nguyên tắc khai bổ sung thuế GTGT trước khi sửa chỉ tiêu trên tờ khai. Hướng dẫn dưới đây mang tính định hướng, không thay thế việc kiểm tra hóa đơn, chứng từ thanh toán và toàn bộ hồ sơ khai thuế thực tế.
Cây quyết định xử lý hóa đơn đầu vào bỏ sót
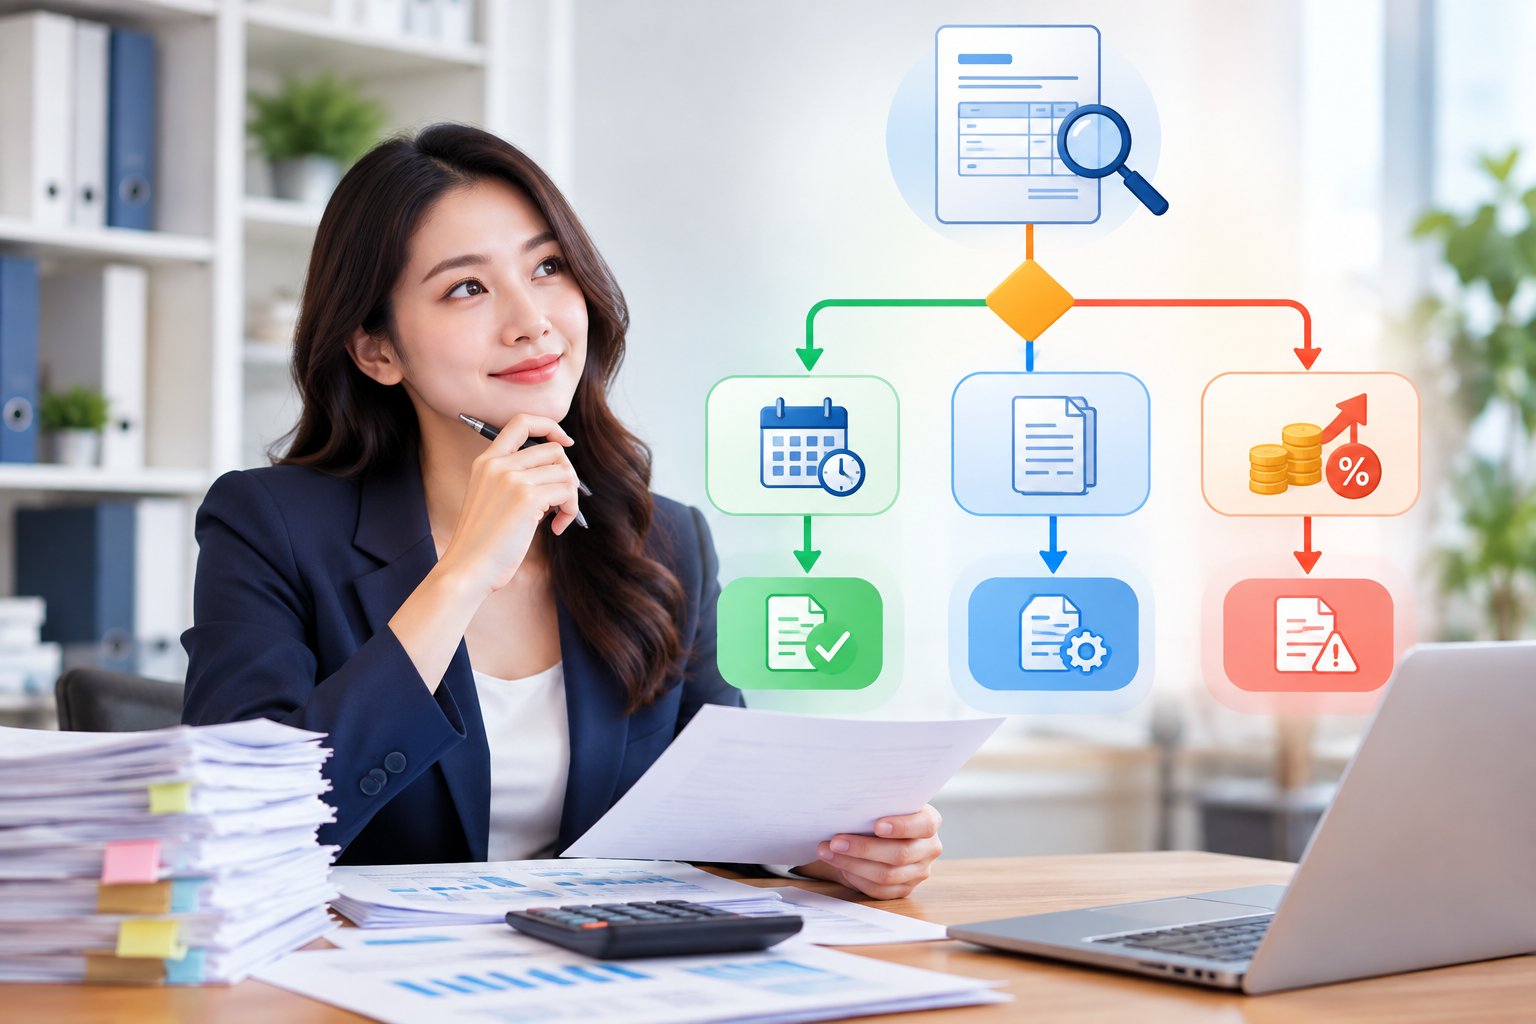
Bước 1: Hóa đơn có đủ điều kiện khấu trừ không?
Trước khi quyết định kê khai muộn, cần kiểm tra:
- Hóa đơn điện tử có tồn tại trên hệ thống và đúng trạng thái sử dụng hay không.
- Tên, mã số thuế người mua, thông tin người bán và nội dung hàng hóa, dịch vụ có phù hợp với giao dịch thực tế không.
- Hàng hóa, dịch vụ có phục vụ hoạt động sản xuất, kinh doanh chịu thuế GTGT không.
- Có hợp đồng, biên bản giao nhận, phiếu nhập kho, chứng từ vận chuyển hoặc tài liệu chứng minh giao dịch tương ứng không.
- Có chứng từ thanh toán không dùng tiền mặt khi giao dịch thuộc trường hợp pháp luật yêu cầu hay không.
- Hóa đơn có phải hóa đơn thay thế, điều chỉnh hoặc liên quan đến hóa đơn đã bị hủy không.
Nếu chưa đủ điều kiện khấu trừ, doanh nghiệp không nên đưa ngay số thuế GTGT vào chỉ tiêu khấu trừ. Trước hết phải xác minh với người bán, hoàn thiện chứng từ hoặc xử lý hóa đơn sai theo quy định về hóa đơn điện tử.
Bước 2: Tờ khai của kỳ phát sinh đã nộp chưa?
- Chưa nộp tờ khai lần đầu: Nếu hóa đơn thuộc đúng kỳ đang lập và đủ điều kiện khấu trừ, doanh nghiệp đưa vào hồ sơ khai thuế lần đầu của kỳ đó.
- Đã nộp tờ khai: Chuyển sang bước xác định tình trạng thanh tra, kiểm tra và ảnh hưởng của sai sót.
- Đã quá hạn nhưng chưa nộp tờ khai: Đây không chỉ là vấn đề bỏ sót hóa đơn. Doanh nghiệp phải nộp hồ sơ khai thuế còn thiếu và xem xét nghĩa vụ do nộp chậm hồ sơ.
Để tránh nhầm thời hạn giữa doanh nghiệp khai theo tháng và theo quý, có thể kiểm tra lịch kê khai thuế doanh nghiệp trước khi lập hồ sơ.
Bước 3: Đã có quyết định kiểm tra hoặc thanh tra chưa?
Chưa công bố quyết định kiểm tra, thanh tra: Doanh nghiệp được xem xét khai bổ sung theo Điều 47 Luật Quản lý thuế số 38/2019/QH14, đã được sửa đổi, bổ sung, đồng thời áp dụng quy định riêng về thuế GTGT tại Luật Thuế giá trị gia tăng số 48/2024/QH15.
Đã công bố quyết định kiểm tra, thanh tra: Không nên tự động đưa hóa đơn vào kỳ hiện tại hoặc tự sửa kỳ đã thuộc phạm vi kiểm tra. Doanh nghiệp cần:
- Xác định chính xác phạm vi và thời kỳ ghi trong quyết định.
- Lập bảng kê hóa đơn, chứng từ và giải trình thời điểm phát hiện.
- Cung cấp hồ sơ cho đoàn kiểm tra hoặc cơ quan thuế.
- Thực hiện khai bổ sung, điều chỉnh hoặc chấp hành kết luận theo trường hợp cụ thể của Điều 47 Luật Quản lý thuế.
Mốc cần quan tâm là thời điểm cơ quan có thẩm quyền công bố quyết định, không chỉ là ngày ký hoặc ngày doanh nghiệp nghe thông tin sẽ bị kiểm tra.
Bước 4: Sai sót ảnh hưởng đến số thuế như thế nào?
Dùng kết quả tính lại tờ khai để chọn nhánh xử lý:
- Chỉ tăng hoặc giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau: Phản ánh số điều chỉnh vào kỳ tính thuế hiện tại theo khoản 4 Điều 7 Nghị định 126/2020/NĐ-CP.
- Làm tăng số thuế phải nộp: Khai bổ sung kỳ phát sinh sai sót; nộp phần thuế tăng thêm và tính tiền chậm nộp theo quy định.
- Làm giảm số thuế đã được hoàn: Khai bổ sung kỳ liên quan, hoàn trả số tiền phải thu hồi và xử lý tiền chậm nộp nếu phát sinh.
- Làm giảm số thuế phải nộp hoặc phát sinh khoản nộp thừa: Phải tính lại kỳ gốc và các kỳ liên quan, sau đó xử lý khoản nộp thừa theo Luật Quản lý thuế; không tự cấn trừ chỉ dựa trên một hóa đơn.
- Liên quan hồ sơ đề nghị hoàn thuế: Cần kiểm tra trạng thái hồ sơ hoàn, kỳ tiếp theo và giới hạn khai bổ sung tăng số thuế đề nghị hoàn trước khi thao tác.
Cách xác định ảnh hưởng đến tờ khai thuế GTGT
Không thể kết luận chỉ bằng cách nhìn số thuế trên hóa đơn. Kế toán cần mô phỏng lại tờ khai theo trình tự sau:
- Sao lưu tờ khai đã nộp và bảng kê dữ liệu đầu vào của kỳ phát sinh.
- Kiểm tra hóa đơn bỏ sót là hóa đơn dương, hóa đơn điều chỉnh tăng, điều chỉnh giảm hay hóa đơn thay thế.
- Thêm hoặc điều chỉnh hóa đơn trên bản tính thử, chưa nộp ngay.
- Tính lại số thuế GTGT đầu vào đủ điều kiện khấu trừ.
- So sánh số thuế phải nộp, số thuế đề nghị hoàn và số còn được khấu trừ chuyển kỳ sau trước và sau điều chỉnh.
- Kiểm tra ảnh hưởng dây chuyền đến tất cả kỳ sau, đặc biệt khi doanh nghiệp vừa có kỳ còn khấu trừ vừa có kỳ phát sinh thuế phải nộp.
- Đối chiếu số liệu với sổ cái thuế GTGT được khấu trừ, công nợ người bán, sao kê thanh toán và báo cáo tài chính.
Doanh nghiệp có thể sử dụng ứng dụng hỗ trợ kê khai thuế để lập bản nháp, nhưng phần mềm không tự xác nhận hóa đơn có đủ điều kiện khấu trừ hay lựa chọn kỳ kê khai có phù hợp pháp luật hay không.
Hồ sơ và các bước khai bổ sung thuế GTGT
Trường hợp phải khai bổ sung kỳ phát sinh
Quy trình thực hiện thường gồm:
- Chọn đúng tháng hoặc quý có sai sót.
- Chọn loại hồ sơ khai bổ sung trên hệ thống khai thuế.
- Điều chỉnh chỉ tiêu liên quan đến thuế GTGT đầu vào theo kết quả kiểm tra.
- Lập bản giải trình khai bổ sung và tài liệu liên quan theo biểu mẫu đang áp dụng.
- Kiểm tra chênh lệch giữa hồ sơ bổ sung và hồ sơ đã được cơ quan thuế chấp nhận gần nhất.
- Nộp hồ sơ điện tử và lưu thông báo tiếp nhận, chấp nhận hồ sơ.
- Nộp phần thuế tăng thêm và tiền chậm nộp nếu việc bổ sung làm tăng nghĩa vụ thuế.
- Cập nhật sổ kế toán và theo dõi ảnh hưởng sang các kỳ tiếp theo.
Khai bổ sung phải dựa trên hồ sơ gần nhất đã nộp cho kỳ có sai sót. Nếu kỳ đó từng được bổ sung nhiều lần, không nên lấy tờ khai lần đầu làm căn cứ duy nhất.
Trường hợp chỉ điều chỉnh số thuế còn được khấu trừ
Nếu kết quả rà soát cho thấy sai sót chỉ làm thay đổi số thuế GTGT còn được khấu trừ chuyển kỳ sau, kế toán cần phản ánh số tăng hoặc giảm tại chỉ tiêu điều chỉnh của kỳ hiện tại theo hướng dẫn của mẫu tờ khai đang áp dụng. Đồng thời phải lưu bảng tính chứng minh mối liên hệ giữa:
- Kỳ phát sinh hóa đơn.
- Hồ sơ đã nộp của kỳ có sai sót.
- Số thuế còn được khấu trừ đã chuyển qua từng kỳ.
- Kỳ hiện tại ghi nhận phần điều chỉnh.
Không nên vừa sửa trực tiếp kỳ cũ vừa đưa toàn bộ hóa đơn vào kỳ hiện tại, vì có thể dẫn đến khấu trừ trùng.
Ví dụ xử lý hóa đơn đầu vào kê khai muộn
Ví dụ 1: Chỉ tăng số thuế còn được khấu trừ
Doanh nghiệp phát hiện một hóa đơn mua dịch vụ hợp lệ của quý trước chưa kê khai. Sau khi tính lại, doanh nghiệp vẫn không phát sinh thuế phải nộp; số thuế trên hóa đơn chỉ làm tăng số còn được khấu trừ chuyển kỳ sau.
Trong trường hợp này, phần chênh lệch thuộc nhóm chỉ làm thay đổi số thuế còn được khấu trừ. Kế toán phản ánh số điều chỉnh vào kỳ hiện tại, đồng thời lưu hóa đơn, chứng từ thanh toán và bảng tính nối số liệu giữa các kỳ.
Ví dụ 2: Bỏ sót hóa đơn điều chỉnh giảm thuế đầu vào
Người bán đã lập hóa đơn điều chỉnh giảm nhưng người mua không ghi nhận. Khi rà soát, việc giảm thuế đầu vào làm tăng số thuế GTGT phải nộp của kỳ liên quan.
Doanh nghiệp phải khai bổ sung kỳ phát sinh sai sót. Nếu phát sinh thuế thiếu, doanh nghiệp nộp đủ số thuế tăng thêm và xác định tiền chậm nộp theo thời gian thực tế.
Ví dụ 3: Hóa đơn thuộc thời kỳ đã được công bố kiểm tra
Doanh nghiệp phát hiện hóa đơn mua vào trong thời gian đoàn kiểm tra đang làm việc và hóa đơn thuộc đúng thời kỳ ghi trong quyết định. Kế toán không nên tự đưa hóa đơn vào kỳ hiện tại để né phạm vi kiểm tra. Hồ sơ cần được tổng hợp, giải trình với đoàn kiểm tra và xử lý theo kết luận hoặc hướng dẫn của cơ quan thuế.
Ví dụ 4: Hóa đơn đã ghi sổ nhưng chưa kê khai thuế
Nếu chi phí đã được hạch toán nhưng thuế GTGT đầu vào chưa lên tờ khai, kế toán không hạch toán lại toàn bộ giao dịch. Cần đối chiếu tài khoản thuế GTGT được khấu trừ, xác định chênh lệch giữa sổ kế toán và tờ khai, sau đó xử lý phần thuế theo đúng nhánh của cây quyết định.
Căn cứ pháp lý cần đối chiếu
Các văn bản chính gồm:
- Luật Quản lý thuế số 38/2019/QH14, đặc biệt Điều 47 về khai bổ sung hồ sơ khai thuế; nội dung này đã được sửa đổi, bổ sung bởi Luật số 56/2024/QH15.
- Luật Thuế giá trị gia tăng số 48/2024/QH15, đặc biệt điểm đ khoản 1 Điều 14 về xử lý thuế GTGT đầu vào kê khai, khấu trừ bị sai, sót và khoản 2 Điều 14 về điều kiện khấu trừ.
- Nghị định 126/2020/NĐ-CP, đặc biệt khoản 4 Điều 7 về khai bổ sung hồ sơ khai thuế và cách phản ánh phần điều chỉnh số thuế GTGT còn được khấu trừ chuyển kỳ sau.
- Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
- Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ, được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP.
- Thông tư 80/2021/TT-BTC về quản lý thuế và các biểu mẫu hồ sơ khai bổ sung đang áp dụng.
Luật Thuế giá trị gia tăng số 48/2024/QH15 có hiệu lực từ ngày 1/7/2025. Với hóa đơn và kỳ khai thuế trước mốc này, doanh nghiệp cần đối chiếu quy định có hiệu lực tại thời điểm phát sinh, quy định chuyển tiếp và tình trạng hồ sơ thực tế; không nên áp dụng hồi tố một cách máy móc.
Những sai sót cần tránh
- Kê khai hóa đơn chỉ dựa vào file PDF mà không kiểm tra dữ liệu hóa đơn điện tử.
- Hiểu rằng mọi hóa đơn đầu vào bỏ sót đều được đưa vào kỳ phát hiện.
- Khai trùng một hóa đơn ở cả kỳ gốc và kỳ hiện tại.
- Không kiểm tra hóa đơn điều chỉnh, thay thế hoặc hóa đơn có giá trị âm.
- Chỉ xem một kỳ mà không tính ảnh hưởng đến các kỳ chuyển khấu trừ tiếp theo.
- Khấu trừ khi chưa có chứng từ thanh toán đáp ứng điều kiện pháp luật.
- Nhầm ngày lập hóa đơn với thời điểm hoàn thành giao dịch hoặc thời điểm đủ điều kiện khấu trừ.
- Tự sửa hồ sơ thuộc thời kỳ đã được công bố quyết định thanh tra, kiểm tra mà không đối chiếu Điều 47 Luật Quản lý thuế.
- Nộp tờ khai bổ sung nhưng quên nộp thuế tăng thêm và tiền chậm nộp.
- Không lưu bảng giải trình nguyên nhân hóa đơn đầu vào kê khai muộn.
Khi nào doanh nghiệp nên nhờ kế toán rà soát?
Doanh nghiệp nên yêu cầu rà soát chuyên sâu khi hóa đơn bỏ sót liên quan nhiều kỳ, đã phát sinh hoàn thuế, làm thay đổi số phải nộp, thuộc thời kỳ thanh tra hoặc có sai lệch giữa sổ kế toán và tờ khai. Việc kiểm tra cũng cần thiết khi hóa đơn có dấu hiệu điều chỉnh, thay thế, sai mã số thuế hoặc thiếu chứng từ thanh toán.
Một đơn vị cung cấp dịch vụ kế toán Đà Nẵng hoặc dịch vụ kế toán Huế có thể hỗ trợ doanh nghiệp địa phương đối chiếu hóa đơn điện tử, sổ kế toán, tờ khai và thông báo của cơ quan thuế. Phạm vi công việc nên được xác định rõ là rà soát chứng từ, khai báo thuế hay kê khai và quyết toán thuế, thay vì chỉ nhập bổ sung một hóa đơn riêng lẻ.
Dù doanh nghiệp tự thực hiện hay thuê dịch vụ kế toán, kết luận cuối cùng vẫn phải dựa trên hóa đơn hợp pháp, điều kiện khấu trừ, trạng thái hồ sơ thuế và kết quả tính lại toàn bộ các kỳ có liên quan.