Hộ kinh doanh thuê lao động thuế TNCN không chỉ liên quan đến việc giữ lại một phần tiền lương. Khi phát sinh nghĩa vụ, hộ kinh doanh còn phải đăng ký thuế, xác định đúng loại hợp đồng, khấu trừ, kê khai, nộp thuế, quyết toán và cấp chứng từ cho người lao động.
Cách xử lý phụ thuộc chủ yếu vào tình trạng cư trú của người nhận thu nhập, bản chất quan hệ lao động và thời hạn hợp đồng. Cụm từ “lao động thời vụ” không tự động đồng nghĩa với mức khấu trừ 10%; cần xem người lao động ký hợp đồng dưới 3 tháng, từ 3 tháng trở lên hay thực tế làm việc dưới sự quản lý của hộ kinh doanh.
Hộ kinh doanh trả lương nhân viên có phải khấu trừ thuế TNCN?
Có. Hộ kinh doanh trả tiền lương, tiền công là bên trả thu nhập và phải xem xét nghĩa vụ khấu trừ thuế TNCN trước khi thanh toán cho người lao động.
Hộ kinh doanh cần thực hiện các công việc sau khi có phát sinh tương ứng:
- Thu thập thông tin nhận diện, mã số thuế hoặc số định danh cá nhân của người lao động.
- Xác định cá nhân cư trú hay không cư trú.
- Kiểm tra loại hợp đồng và thời hạn hợp đồng.
- Tính số thuế phải khấu trừ trước khi trả thu nhập.
- Lập tờ khai, nộp tiền thuế đã khấu trừ và quyết toán năm.
- Cấp chứng từ khấu trừ khi người lao động có yêu cầu và thuộc trường hợp được cấp.
- Lưu hợp đồng, bảng lương, chứng từ thanh toán, hồ sơ giảm trừ và cam kết của người lao động.
Nghĩa vụ thuế TNCN của người làm thuê được xác định riêng với thuế tính trên doanh thu của hộ. Vì vậy, việc hộ đang nộp thuế theo phương pháp nào không thay thế nghĩa vụ khấu trừ thuế từ tiền lương, tiền công.
Phân loại lao động để xác định cách khấu trừ
Hợp đồng lao động từ 3 tháng trở lên
Đối với cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên, hộ kinh doanh khấu trừ theo biểu thuế lũy tiến từng phần. Cách này vẫn áp dụng nếu người lao động nghỉ việc trước khi hợp đồng kết thúc.
Thu nhập tính thuế được xác định sau khi trừ các khoản được phép, chẳng hạn:
- Khoản giảm trừ cho bản thân người nộp thuế.
- Giảm trừ cho người phụ thuộc đủ điều kiện và đã đăng ký.
- Các khoản bảo hiểm bắt buộc thuộc diện được trừ.
- Khoản đóng góp từ thiện, nhân đạo, khuyến học đáp ứng điều kiện pháp luật.
Theo Nghị quyết 954/2020/UBTVQH14, mức giảm trừ đang được áp dụng là 11 triệu đồng mỗi tháng đối với người nộp thuế và 4,4 triệu đồng mỗi tháng cho mỗi người phụ thuộc. Khi chính sách thay đổi, hộ kinh doanh phải áp dụng mức có hiệu lực tại kỳ tính thuế tương ứng.
Hợp đồng dưới 3 tháng hoặc không ký hợp đồng lao động
Cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng thường bị khấu trừ 10% nếu mỗi lần hộ kinh doanh trả thu nhập từ 2 triệu đồng trở lên.
Ví dụ: hộ kinh doanh trả một lần 3 triệu đồng cho người làm việc theo hợp đồng 2 tháng. Nếu không đủ điều kiện làm cam kết, số thuế khấu trừ là 300.000 đồng, người lao động thực nhận 2,7 triệu đồng.
Nếu mỗi lần thanh toán dưới 2 triệu đồng thì không áp dụng khấu trừ 10% theo ngưỡng này. Hộ kinh doanh không nên chia nhỏ tiền lương thành nhiều lần thanh toán để né khấu trừ vì hồ sơ có thể bị xem xét theo bản chất giao dịch.
“Lao động thời vụ” có phải luôn khấu trừ 10%?
Không. Bộ luật Lao động 2019 không còn quy định một loại hợp đồng lao động riêng mang tên “hợp đồng thời vụ”. Hiện nay, hợp đồng lao động gồm hợp đồng không xác định thời hạn và hợp đồng xác định thời hạn, trong đó hợp đồng xác định thời hạn không quá 36 tháng.
Một thỏa thuận dù mang tên cộng tác viên, khoán việc hay dịch vụ vẫn có thể được xem là hợp đồng lao động nếu thể hiện việc làm có trả công, tiền lương và có sự quản lý, điều hành, giám sát của bên thuê. Do đó, hộ kinh doanh phải đánh giá bản chất công việc thay vì chỉ dựa vào tên hợp đồng.
Khi cá nhân thực sự hoạt động kinh doanh độc lập và cung cấp dịch vụ cho hộ, khoản thanh toán có thể thuộc thu nhập từ kinh doanh thay vì tiền lương, tiền công. Trường hợp này cần kiểm tra đăng ký kinh doanh, nghĩa vụ hóa đơn và hồ sơ thuế của bên cung cấp dịch vụ trước khi thanh toán.
Cá nhân không cư trú
Đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú, thuế TNCN được xác định theo thuế suất 20% trên thu nhập chịu thuế phát sinh tại Việt Nam. Không áp dụng biểu thuế lũy tiến và giảm trừ gia cảnh như đối với cá nhân cư trú.
Việc xác định tình trạng cư trú cần căn cứ số ngày hiện diện, nơi ở thường xuyên và hồ sơ liên quan theo Luật Thuế TNCN, không chỉ dựa trên quốc tịch.
Mức khấu trừ thuế TNCN hộ kinh doanh cần áp dụng
| Trường hợp nhận thu nhập | Cách khấu trừ cơ bản |
|---|---|
| Cá nhân cư trú, hợp đồng lao động từ 3 tháng trở lên | Biểu thuế lũy tiến từng phần gồm các mức 5%, 10%, 15%, 20%, 25%, 30% và 35% |
| Cá nhân cư trú, không có hợp đồng hoặc hợp đồng dưới 3 tháng | Khấu trừ 10% khi mỗi lần trả từ 2 triệu đồng trở lên |
| Cá nhân không cư trú có thu nhập từ tiền lương, tiền công tại Việt Nam | Thuế suất 20% trên thu nhập chịu thuế |
| Cá nhân đủ điều kiện lập cam kết | Tạm thời chưa khấu trừ 10%, nhưng hộ phải lưu cam kết và hồ sơ chứng minh |
Ví dụ tính theo biểu lũy tiến: nếu sau khi trừ bảo hiểm bắt buộc và các khoản giảm trừ, thu nhập tính thuế trong tháng là 8 triệu đồng thì thuế được tính như sau:
- 5 triệu đồng đầu tiên × 5% = 250.000 đồng.
- 3 triệu đồng còn lại × 10% = 300.000 đồng.
- Tổng thuế TNCN phải khấu trừ là 550.000 đồng.
Đây là ví dụ trên thu nhập tính thuế, không phải tổng lương ghi trong hợp đồng.
Khi nào người lao động được làm cam kết để chưa bị khấu trừ 10%?
Cá nhân cư trú có hợp đồng dưới 3 tháng hoặc không ký hợp đồng có thể lập cam kết theo Mẫu 08/CK-TNCN ban hành kèm Thông tư 80/2021/TT-BTC nếu đáp ứng đầy đủ điều kiện, gồm:
- Chỉ có thu nhập thuộc diện phải khấu trừ 10% tại một nơi ở thời điểm cam kết.
- Ước tính tổng thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế.
- Đã có mã số thuế tại thời điểm lập cam kết theo quy định áp dụng cho kỳ phát sinh.
- Chịu trách nhiệm về tính chính xác của nội dung cam kết.
Căn cứ cam kết hợp lệ, hộ kinh doanh tạm thời không khấu trừ 10%. Cuối năm, hộ vẫn phải tổng hợp danh sách và thu nhập của những cá nhân đã làm cam kết vào hồ sơ quyết toán. Nếu cam kết không đúng, cá nhân phải chịu trách nhiệm và có thể phải nộp bổ sung thuế, tiền chậm nộp theo quy định.
Đăng ký thuế và người phụ thuộc cho người lao động
Trước khi tính lương, hộ kinh doanh nên kiểm tra thông tin thuế của từng người lao động. Trong trường hợp người lao động chưa đăng ký thuế hoặc chưa đăng ký người phụ thuộc, hộ có thể thực hiện thủ tục thông qua cơ quan chi trả thu nhập nếu được người lao động ủy quyền.
Hồ sơ thường cần có:
- Văn bản ủy quyền đăng ký thuế hoặc đăng ký người phụ thuộc.
- Thông tin căn cước công dân, số định danh cá nhân hoặc giấy tờ hợp pháp của người lao động.
- Giấy tờ của người phụ thuộc theo từng trường hợp.
- Tờ khai tổng hợp đăng ký thuế dành cho cá nhân qua cơ quan chi trả thu nhập.
- Tờ khai đăng ký người phụ thuộc theo biểu mẫu đăng ký thuế hiện hành.
Thông tư 86/2024/TT-BTC quy định về đăng ký thuế có hiệu lực từ ngày 6/2/2025. Từ ngày 1/7/2025, số định danh cá nhân được sử dụng thay mã số thuế của cá nhân khi thông tin đăng ký đã khớp đúng với Cơ sở dữ liệu quốc gia về dân cư. Hộ kinh doanh nên kiểm tra tình trạng đồng bộ thông tin trước khi lập tờ khai để tránh sai số định danh, họ tên hoặc ngày sinh.
Biểu mẫu, thời hạn kê khai và nộp thuế TNCN
Các biểu mẫu thường sử dụng
Theo Thông tư 80/2021/TT-BTC, hồ sơ liên quan đến tiền lương, tiền công thường gồm:
- Mẫu 05/KK-TNCN: tờ khai thuế TNCN đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công.
- Mẫu 05/QTT-TNCN: tờ khai quyết toán thuế TNCN của tổ chức, cá nhân trả thu nhập.
- Mẫu 05-1/BK-QTT-TNCN: danh sách cá nhân tính thuế theo biểu lũy tiến từng phần.
- Mẫu 05-2/BK-QTT-TNCN: danh sách cá nhân tính thuế theo thuế suất toàn phần.
- Mẫu 05-3/BK-QTT-TNCN: thông tin người phụ thuộc được tính giảm trừ gia cảnh.
- Mẫu 08/CK-TNCN: cam kết của cá nhân nhận thu nhập thuộc diện khấu trừ 10%.
Biểu mẫu có thể được sửa đổi, bổ sung theo từng thời kỳ. Khi lập hồ sơ, hộ kinh doanh cần sử dụng phiên bản đang được hệ thống thuế điện tử và cơ quan thuế chấp nhận cho kỳ kê khai tương ứng.
Khai theo tháng hoặc theo quý
Thời hạn nộp Mẫu 05/KK-TNCN được xác định như sau:
- Khai theo tháng: chậm nhất là ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ.
- Khai theo quý: chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo.
Việc được khai thuế TNCN theo quý phải đáp ứng điều kiện tại Điều 9 Nghị định 126/2020/NĐ-CP. Thông thường, bên trả thu nhập thuộc diện khai thuế giá trị gia tăng theo quý có thể lựa chọn khai thuế TNCN theo quý; phương thức đã lựa chọn được áp dụng ổn định trong năm dương lịch.
Thời hạn nộp tiền thuế đã khấu trừ trùng với thời hạn nộp tờ khai của kỳ tương ứng. Hộ kinh doanh có thể đối chiếu thêm lịch kê khai thuế theo tháng, quý và năm để chủ động sắp xếp hồ sơ.
Nếu trong tháng hoặc quý không phát sinh khấu trừ thuế TNCN thì bên trả thu nhập không phải nộp tờ khai 05/KK-TNCN cho kỳ đó theo Nghị định 126/2020/NĐ-CP. Tuy nhiên, hộ vẫn cần lưu bảng lương và tài liệu chứng minh lý do không phát sinh số thuế khấu trừ.
Hộ kinh doanh quyết toán thuế TNCN như thế nào?
Hộ kinh doanh có trả thu nhập từ tiền lương, tiền công phải khai quyết toán thuế TNCN năm, không phụ thuộc trong năm có phát sinh khấu trừ hay không. Nếu cả năm không trả tiền lương, tiền công thì không phải khai quyết toán thuế TNCN.
Thời hạn nộp hồ sơ quyết toán của hộ với tư cách bên trả thu nhập là ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc năm dương lịch. Nếu ngày cuối cùng trùng ngày nghỉ thì thời hạn được xử lý theo quy định về quản lý thuế.
Khi quyết toán, hộ kinh doanh cần:
- Đối chiếu tổng tiền lương, tiền công đã trả với bảng lương và chứng từ thanh toán.
- Phân loại người lao động tính theo biểu lũy tiến và người bị khấu trừ theo thuế suất toàn phần.
- Tổng hợp số thuế đã khấu trừ, đã nộp và còn phải nộp.
- Tổng hợp cá nhân đã lập Mẫu 08/CK-TNCN.
- Kiểm tra thông tin người phụ thuộc và thời gian được giảm trừ.
- Xác định người lao động ủy quyền cho hộ quyết toán thay.
- Lập Mẫu 05/QTT-TNCN và các phụ lục phù hợp.
Người lao động có thể ủy quyền quyết toán nếu đáp ứng điều kiện pháp luật, phổ biến là đang có hợp đồng từ 3 tháng trở lên tại một nơi và thực tế còn làm việc tại thời điểm bên trả thu nhập quyết toán. Nếu có thu nhập vãng lai tại nơi khác, khoản thu nhập đó phải đáp ứng điều kiện về mức bình quân, đã bị khấu trừ 10% và cá nhân không có nhu cầu quyết toán phần này.
Hộ kinh doanh không được tự động quyết toán thay nếu chưa có giấy ủy quyền hợp lệ. Các trường hợp không đủ điều kiện ủy quyền phải được hướng dẫn tự quyết toán với cơ quan thuế khi có nghĩa vụ hoặc nhu cầu hoàn thuế. Nếu cần rà soát hồ sơ tổng thể, hộ có thể tham khảo dịch vụ quyết toán thuế để hạn chế chênh lệch giữa bảng lương, tờ khai định kỳ và hồ sơ năm.
Cấp chứng từ khấu trừ thuế TNCN
Hộ kinh doanh đã khấu trừ thuế phải cấp chứng từ khấu trừ theo yêu cầu của cá nhân, trừ trường hợp cá nhân đã ủy quyền cho hộ quyết toán thay.
Chứng từ cần phản ánh chính xác:
- Thông tin của hộ kinh doanh trả thu nhập.
- Thông tin nhận diện của người lao động.
- Khoản thu nhập chịu thuế.
- Thời điểm trả thu nhập.
- Số thuế TNCN đã khấu trừ.
- Ngày lập và thông tin xác thực của chứng từ.
Việc lập chứng từ khấu trừ điện tử thực hiện theo Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC. Hộ chỉ cấp chứng từ cho số thuế thực tế đã khấu trừ; Mẫu 08/CK-TNCN không phải chứng từ khấu trừ và không chứng minh người lao động đã nộp thuế.
Đối với cá nhân không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng, hộ có thể cấp chứng từ cho từng lần khấu trừ hoặc cấp một chứng từ tổng hợp cho nhiều lần trong cùng kỳ tính thuế theo yêu cầu của cá nhân và dữ liệu thực tế.
Quy trình thực hiện và những sai sót cần tránh
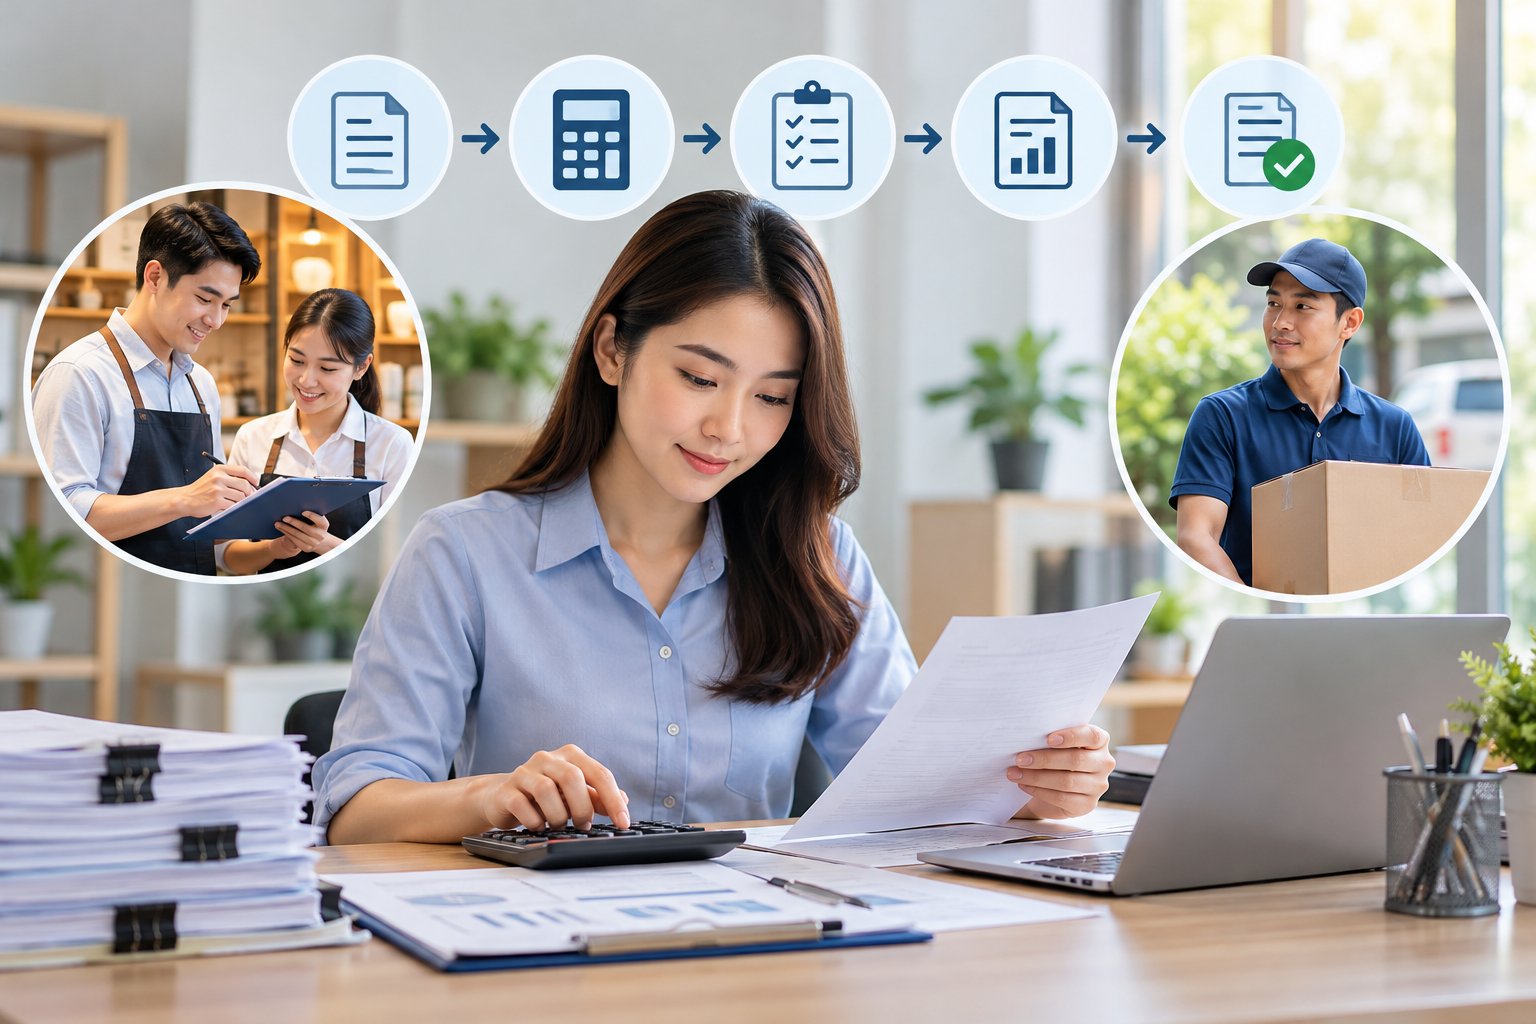
Quy trình 7 bước cho hộ kinh doanh
- Ký hợp đồng đúng với bản chất công việc và thời hạn thuê.
- Thu thập thông tin cư trú, định danh và đăng ký thuế của người lao động.
- Đăng ký người phụ thuộc theo ủy quyền, nếu có.
- Lập bảng lương, xác định thu nhập chịu thuế và thu nhập tính thuế.
- Khấu trừ theo biểu lũy tiến, mức 10% hoặc mức 20% phù hợp.
- Nộp tờ khai, tiền thuế và lập chứng từ khấu trừ đúng hạn.
- Đối chiếu số liệu và lập quyết toán cuối năm.
Hộ kinh doanh tại Đà Nẵng hoặc Huế chưa có nhân sự chuyên trách có thể sử dụng dịch vụ kê khai thuế TNCN để kiểm tra hợp đồng, bảng lương, hồ sơ giảm trừ và tờ khai trước khi nộp. Nếu cần xử lý đồng thời thuế hoạt động kinh doanh và thuế của người lao động, dịch vụ khai thuế hộ kinh doanh giúp quản lý hồ sơ theo cùng một lịch công việc.
Sai sót thường gặp
- Gọi hợp đồng là “cộng tác viên” để áp dụng 10% dù thực tế là quan hệ lao động dài hạn.
- Áp dụng 10% cho hợp đồng đúng 3 tháng; trường hợp này thuộc nhóm từ 3 tháng trở lên.
- Không khấu trừ vì cho rằng người lao động có tổng thu nhập thấp nhưng không có Mẫu 08/CK-TNCN hợp lệ.
- Chấp nhận cam kết của người chưa đáp ứng điều kiện đăng ký thuế.
- Tính thuế trên tổng lương mà không loại trừ khoản miễn thuế, bảo hiểm và giảm trừ hợp lệ.
- Không kê khai vì hộ kinh doanh đang nộp thuế trên doanh thu.
- Cấp chứng từ cao hơn số thuế thực tế đã khấu trừ.
- Bỏ sót người lao động đã nghỉ việc trong hồ sơ quyết toán năm.
- Dùng sai số định danh cá nhân, dẫn đến không ghi nhận nghĩa vụ thuế cho người lao động.
- Nộp quyết toán nhưng không đối chiếu số thuế đã kê khai và nộp trong năm.
Câu hỏi thường gặp
Hộ kinh doanh thuê một nhân viên có phải kê khai thuế TNCN không?
Số lượng lao động không quyết định nghĩa vụ. Nếu tiền lương của nhân viên phát sinh số thuế phải khấu trừ, hộ phải khai và nộp thuế. Nếu kỳ tháng hoặc quý không phát sinh khấu trừ thì không phải nộp tờ khai định kỳ cho kỳ đó, nhưng cuối năm vẫn phải quyết toán nếu trong năm có trả tiền lương, tiền công.
Trả lương dưới 2 triệu đồng mỗi tháng có phải khấu trừ 10% không?
Ngưỡng 2 triệu đồng được xét theo mỗi lần trả đối với cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng. Với hợp đồng từ 3 tháng trở lên, phải tính theo biểu lũy tiến từng phần; không dùng ngưỡng 2 triệu đồng để kết luận.
Hợp đồng thử việc bị khấu trừ thuế thế nào?
Nếu thử việc được ghi trong hợp đồng lao động từ 3 tháng trở lên, thu nhập thường được khấu trừ theo biểu lũy tiến. Nếu ký hợp đồng thử việc riêng dưới 3 tháng, khoản trả từ 2 triệu đồng mỗi lần trở lên thường bị khấu trừ 10%, trừ trường hợp cá nhân đủ điều kiện lập cam kết.
Người lao động đã nghỉ việc có được cấp chứng từ khấu trừ không?
Có. Nếu hộ đã khấu trừ thuế và người lao động yêu cầu, hộ phải cấp chứng từ cho số thuế thực tế đã khấu trừ. Người đã nghỉ việc thường tự quyết toán, trừ trường hợp pháp luật cho phép ủy quyền theo điều kiện cụ thể.
Hộ kinh doanh có phải quyết toán thay cho mọi nhân viên không?
Không. Hộ chỉ quyết toán thay cho người lao động có giấy ủy quyền và đáp ứng đủ điều kiện. Những người không đủ điều kiện ủy quyền phải tự quyết toán nếu thuộc trường hợp phải quyết toán hoặc muốn đề nghị hoàn thuế.
Các căn cứ chính cần đối chiếu gồm Luật Thuế thu nhập cá nhân, Luật Quản lý thuế 38/2019/QH14, Bộ luật Lao động 2019, Nghị quyết 954/2020/UBTVQH14, Thông tư 111/2013/TT-BTC, Nghị định 126/2020/NĐ-CP, Thông tư 80/2021/TT-BTC, Nghị định 123/2020/NĐ-CP, Thông tư 78/2021/TT-BTC và Thông tư 86/2024/TT-BTC. Hộ kinh doanh nên kiểm tra văn bản sửa đổi và biểu mẫu có hiệu lực tại đúng kỳ tính thuế trước khi nộp hồ sơ.